
葛西一成@元上場企業経理部長(経理部IS)
【編集部より】
経理部に配属され、会計のことを勉強しないといけなくなったけど、仕事に直結する勉強法ってどうすればよいの? 担当することになった業務について知りたいとき、どのようにアプローチして、どんな本を読めばいい? そんな悩みを抱えている人もいるのではないでしょうか。
そこで、複数の上場企業で経理の実務経験のある、経理部ISこと葛西一成氏に、経理のための実践的な勉強法についてアドバイスをいただきます。ぜひ、スキルアップにお役立てください!(隔月掲載予定)
はじめに
決算で有価証券の時価評価に関する処理の担当者となったが、具体的にどのような処理をしたらいいのかわからない。前任者から引き継いだ管理表の、どこで何を計算しているのかを把握できていない。経理担当者の中には、こうした状況に心当たりのある方もいるのではないでしょうか。
有価証券を保有しているのは大企業に限りません。取引先との関係で上場企業の株式を持っている、余資運用で購入しているなど、企業において有価証券を保有しているケースは意外と多くあります。そのため、期末の時価評価や減損の判定といった、有価証券に関する経理処理を行う場面は多くあります。ただし、保有目的によって経理処理のしかたが変わるうえ、税務や税効果会計も絡んでくるため、意外と難易度の高い処理となっています。
今回は、有価証券の決算処理をどうキャッチアップしていけばよいかをお伝えします。なかでも「その他有価証券(上場株式)」は保有している企業も多く、経理担当者にとってはその経理処理の理解をしっかり把握しておきたいところです。そこで、具体的な経理処理については、この「その他有価証券(上場株式)」を例に解説します。
有価証券の決算処理をキャッチアップするための実践法
有価証券の決算処理を効率的に学ぶには、いきなり実務での処理のしかたを追うのではなく、処理に必要な最低限の会計基準の理解から徐々に自社の処理へと順序立てて確認していくことが重要です。
具体的には、次の3つを順番に実践していきます。
・保有目的による有価証券の4つの区分を知る
・自社で保有する有価証券の区分を把握する
・自社の経理処理のしかたを覚える
それぞれ見ていきましょう。
(1) 保有目的による有価証券の4つの区分を知る
最初に取り組むべきことは、決算作業における有価証券とはどういったものかを知ることです。会計上、有価証券は保有目的によって次の4つに区分され、区分ごとに期末の評価方法が異なります。
| 区分 | 具体例 | 保有目的 | 期末の評価 |
| 売買目的有価証券 | 短期的な売買を繰り返す株式・債券 | 時価の変動により利益を得る | 時価で評価し、評価差額は当期の損益 |
| 満期保有目的の債券 | 国債、社債など | 満期まで保有し、利息を受け取る | 取得原価または償却原価 |
| 子会社株式・関連会社株式 | 子会社や関連会社の株式 | 他の会社を支配する、または影響力を及ぼす | 取得原価 |
| その他有価証券 | 取引先の株式(いわゆる持合株式)、業務提携先の株式など | 上記3つ以外 | 時価で評価し、評価差額は純資産の部に計上 |
まずはこの4つの区分があることを知ったうえで、それぞれの具体的な事例、保有目的、期末の時価評価のしかたまでをざっと確認しておきます。なお、この4つの区分は、企業会計基準第10号「金融商品に関する会計基準」に定められています。
(2) 自社で保有する有価証券の区分を把握する
4つの区分を押さえたら、次は自社で保有している有価証券がどれに当たるのかを確認します。
手っ取り早いのは、貸借対照表を見ることです。計上されている科目から、おおよその保有状況はすぐにわかります。
・流動資産に「有価証券」がある → 売買目的有価証券を保有している可能性がある(1年以内に満期が到来する債券が含まれていることもある)
・固定資産に「投資有価証券」がある → その他有価証券や満期保有目的の債券を保有している可能性がある
・固定資産に「関係会社株式」がある → 子会社株式・関連会社株式を保有している
・純資産の部に「その他有価証券評価差額金」がある → 時価評価しているその他有価証券を保有している
貸借対照表で当たりを付けたら、同時に有価証券を管理しているExcel等の資料を確認します。そこから保有目的、さらに保有銘柄の内訳を一つずつ確認していきます。
有価証券は、保有目的に応じて経理処理のしかたが大きく異なります。自社の実務をこなすために必要な処理を覚えていくには、まずは自社の保有目的を明確にすることから始めてください。
(3) 自社の経理処理のしかたを覚える
保有目的が明確になったら、いよいよその目的に応じた自社の経理処理のしかたを覚えていきます。今回取り上げる「その他有価証券(上場株式)」の経理処理を覚えるには、「会計基準の理解」「管理表のつくりと処理の流れの理解」「減損の判定と税務上の扱いの理解」の3つを順に追っていく必要があります。
① 会計基準を理解する
まず確認すべきは、「金融商品会計に関する実務指針」(以下、金融商品実務指針)の該当箇所です。その他有価証券の会計処理についての解説文と設例には、必ず目を通しておきたいところです。
※ 金融商品実務指針は、2024年に日本公認会計士協会から企業会計基準委員会(ASBJ)へ移管され、現在は「移管指針第9号」となっています。
とはいえ、金融商品実務指針はボリュームがあり、どこに何が書かれているのかがすぐにはわかりません。そんなときは、AIに聞けばすぐに答えてくれます。今のAIモデルは精度の高い回答を返してくれるため、会計基準を理解するための検索ツールとして積極的に活用してよいでしょう。
●AIへの質問例
「自社で保有しているその他有価証券(上場株式)の経理処理について解説している会計基準を教えてください。」
●AIの回答例
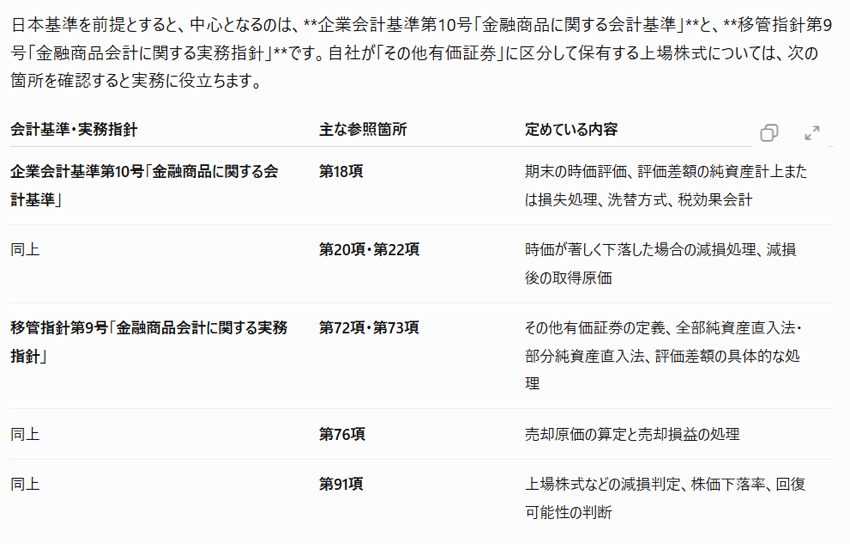
なお、AIに確認するまでもなく、会計基準は企業会計基準委員会(ASBJ)のホームページにまとまっているということは、しっかり覚えておきたいところです。
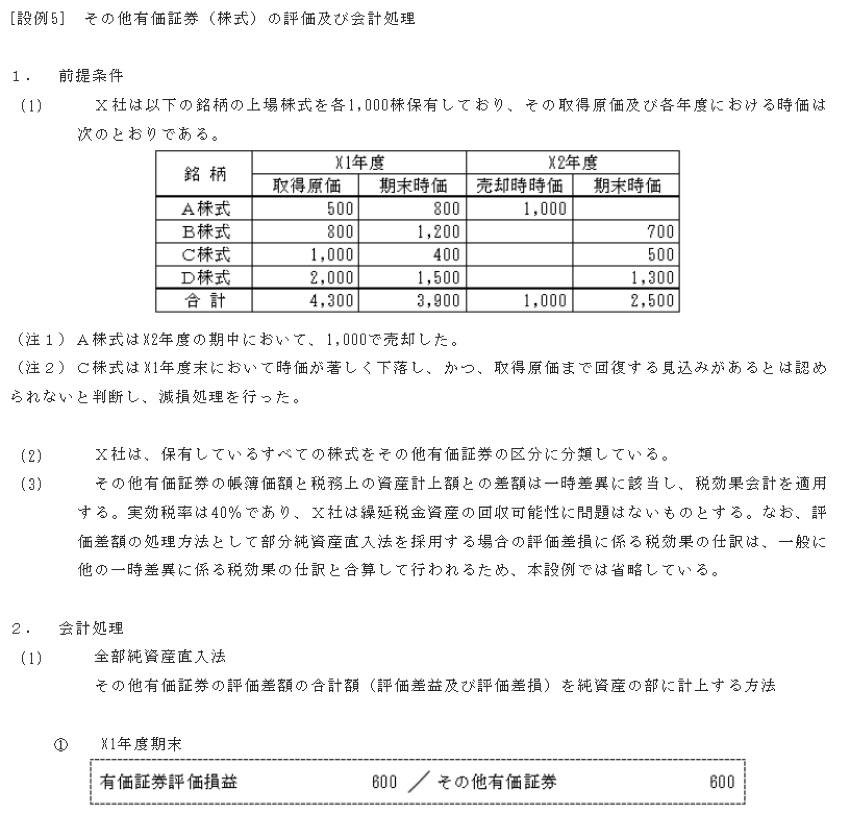
そして、ここで特に注目してほしいのが、基準に掲載されている設例です。設例の前提条件を確認し、どのような仕訳が起票されるのかを、実際にメモに書き出したり、Excelで同じ仕訳を再現できるか試したりしてみてください。設例の内容をそのまま、自分の手を動かして再現すること。これが、基準に沿った処理のしかたを身に付ける一番の近道です。
●以下の基準の設例を読み込んで理解を深める
② 管理表のつくりと処理の流れを理解する
その他有価証券(上場株式)については、経理部内で銘柄別の管理表を作成していることが多いでしょう。
そして、この管理表では、銘柄ごとに次のようなデータが管理されています。
・銘柄名
・期首・期末の株数
・取得価額
・当期の増減(取得、売却、減損)
・期末の時価
これらのデータから期末の時価評価額や減損額を集計する表がつくられ、その表をもとに時価評価の仕訳や減損の仕訳を起票する、という流れが一般的です。
この管理表は一般的にExcelで作られていますが、管理する情報が多いため、かなり複雑な作りになっていることがほとんどです。しかも、各企業によって作りが大きく異なります。だからこそ、管理表がどういう作りになっているのかを把握することが非常に重要です。そして、その把握には①の会計基準の理解が欠かせません。基準がわからないまま管理表を眺めても、何のための計算なのかが見えてきません。改めて、処理の基本となる基準を理解しておきたいところです。
※ 保有銘柄が多い業態などでは、管理表ではなく専用のシステムで管理している場合もあります。その場合は、システムでどのようなデータを管理しているのかを確認し、操作のしかたを理解する必要があります。
さらに、管理表が非常にわかりづらく煩雑な作りになっている場合は、決算処理の目的に向かってどのような作業をすべきかを簡単なフローに書き出し、それに照らし合わせて管理表の作りを把握してみるのがおすすめです。
●その他有価証券(上場株式)の処理フローの例
1.保有銘柄を管理する
2.期首の簿価を入力する
3.取得、売却データを入力する
4.期末の時価データを入力する
5.簿価と時価を比較し、減損の有無を判定する
6.時価評価の額と減損の額を算出し、仕訳を起票する
このように簡単な処理フローとして洗い出し、それぞれの処理がどのファイルのどのシートで行われているのかを確認していきます。
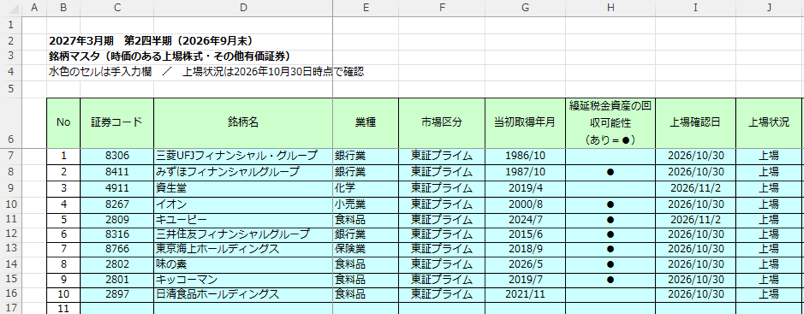
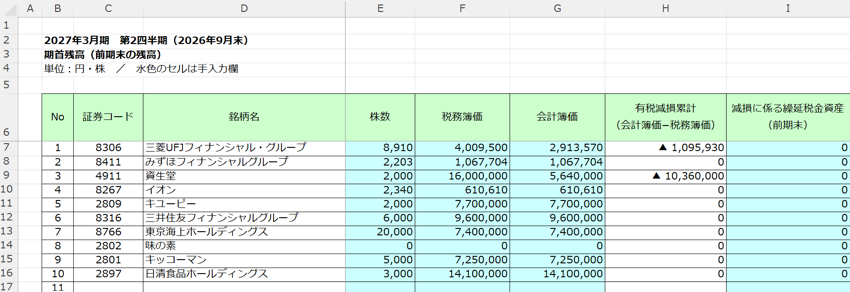
●管理表の例
・銘柄を管理するシート
・期首の簿価を入力するシート
・取得、売却データを入力するシート
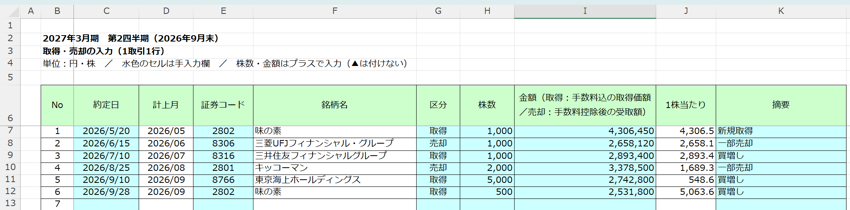
・時価データを入力するシート
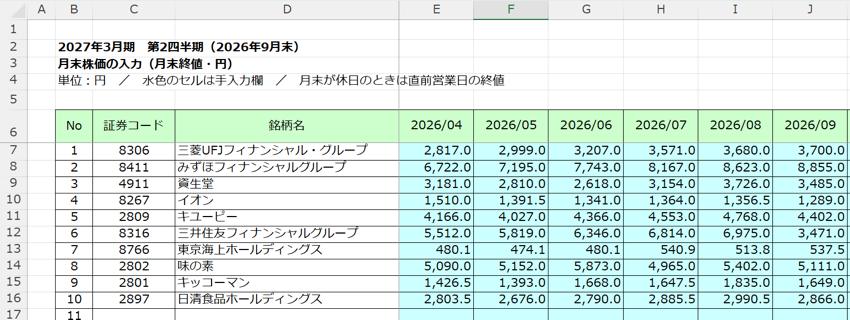
・簿価と時価を比較し、減損の有無を判定するシート
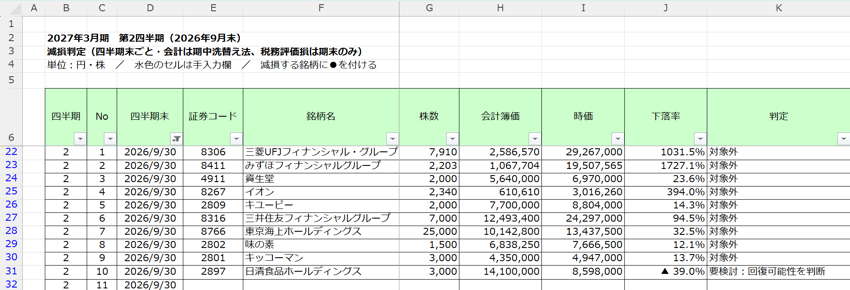
・時価評価の額と減損の額を算出し、仕訳を起票するシート
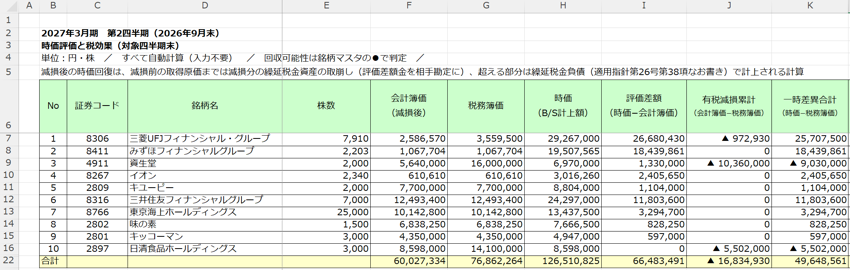
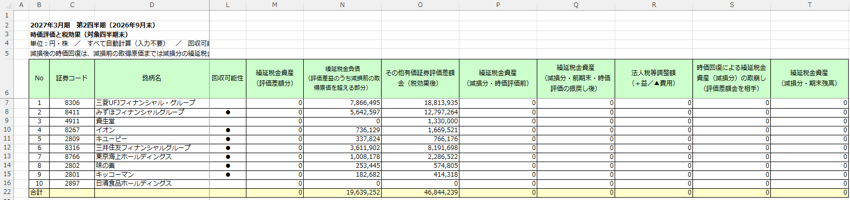
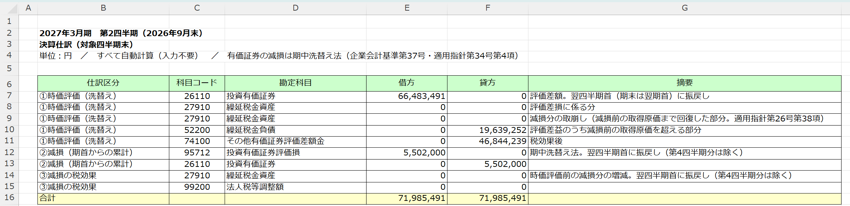
※ここで表示した管理表はサンプルであり、各社によって様式も管理する項目も異なります。
こうして処理フローと管理表を突き合わせていくと、管理表での作業のしかたが徐々にわかってきます。
ここで押さえておきたいのが、フロー6の時価評価の額には、税効果会計の処理も関わってくるということです。会計上は期末時価で評価しても、税務上は取得価額のままのため、その差額は一時差異となり、それに対して繰延税金資産または繰延税金負債を計上します。つまり、今回の有価証券の処理を理解するには、税効果会計の学びも必要になるということを理解しておかなければなりません。
 税効果会計の勉強法については、本連載の第7回・第8回でも解説しています。
③ 減損の判定と税務上の扱いを理解する(重要!)
管理表のつくりを把握するうえで、非常に重要なのが減損の判定と税務上の扱いです。フロー5・6の減損の判定と減損額の算出については、改めて基準と設例、さらにはWebの解説記事や書籍も使いながら学んでおく必要があります。
その他有価証券(上場株式)の減損については、金融商品実務指針の第91項「時価のある有価証券の減損処理」で、その処理のしかたが定められています。ポイントは次のとおりです。
・時価が取得原価に比べて50%程度以上下落した場合は「著しく下落した」ときに該当し、回復する見込みがあると認められる場合を除き、減損処理を行う。
・下落率がおおむね30%未満の場合は、一般的には「著しく下落した」ときには該当しない。
・30~50%の下落率については、各社で「著しく下落した」と判定するための合理的な基準を設け、それに従って判定する。
そのうえで、時価の下落について「回復する見込みがある」と認められないと判断するケースとして、次のような状況が示されています。
・株式の時価が過去2年間にわたり著しく下落した状態にある場合
・株式の発行会社が債務超過の状態にある場合、または2期連続で損失を計上しており、翌期もそのように予想される場合
管理表上でこの基準に従った判定ができるようになっているか、判定の仕組み(Excelであれば関数を使った判定など)はどうなっているのか、といったことを確認していきます。特に上記のケースに該当するかどうかについては、各社で実務上の処理ルールや判断方法を定め、その結果を管理表上で確認できるようにしているのが一般的です。
・回復する見込みがあるかどうかを判定する管理表例
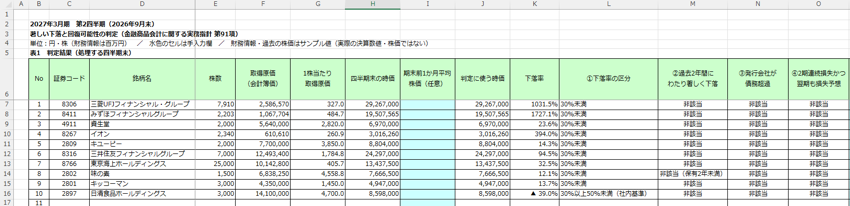
・過去2年間にわたり著しく下落した状態かどうかを確認する管理表例
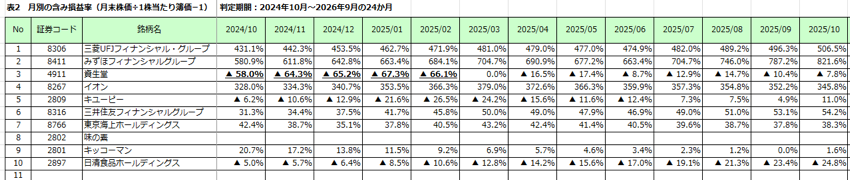
企業によっては、過去2年間よりも短い期間で下落の状態を判断するなど、基準よりも厳しい独自の運用ルールを設けて減損判定をしている場合もあります。こうしたルールについては、管理表の仕組みを確認すると同時に、社内の上場有価証券の管理規程や会計処理マニュアル等で、その詳細を確認してみるのがよいでしょう。
さらに、減損については税務上の扱いもしっかり理解しておかなければなりません。税務上の扱いは、国税庁ホームページの次の2つで確認します。
· タックスアンサー「No.5574 有価証券の評価損が認められる場合」(国税庁)
・「上場有価証券の評価損に関するQ&A」(国税庁)
税務上、上場有価証券の評価損が認められるには、期末時価が帳簿価額のおおむね50%相当額を下回り、かつ、近い将来その価額の回復が見込まれないことが要件となります。会計上の減損と考え方は似ていますが、まったく同じではありません。
そのため、会計上は減損の要件を満たしているものの、税務上の要件を満たしているかどうかの判断が難しい場合などに、会計上でのみ減損し、税務上はそれを否認するということがあります。この場合、会計と税務で有価証券の簿価が異なることになり、法人税の申告調整(別表四で加算、別表五(一)で留保)が必要になります。自社でこうした状況が生じていないかを確認してください。
申告調整が行われている場合は、そのためのデータも管理表上で管理されているかを確認すると同時に、なぜ申告調整がされたのか、過去の減損処理の状況まで遡って確認する必要があります。
そして、ここでも税効果会計の処理が関わってきます。税務上否認した減損額は将来減算一時差異となるため、繰延税金資産の計上とその回収可能性の検討が必要になります。その税効果会計の処理が、この管理表でどこまでしっかり管理されているのかも理解しておかなければなりません。
ちなみにこの減損に係る税効果の処理は、企業会計基準適用指針第26号繰延税金資産の回収可能性に関する適用指針「38. その他有価証券の評価差額に係る一時差異の取扱い」と設例2にて解説がされています。これについてもまずはAIで「投資有価証券の減損が発生した場合の税効果の扱いを解説している基準は?」と質問し、その回答で示された基準や設例を読み込んで理解を深めるのがよいでしょう。
ここまでの解説でわかるとおり、その他有価証券(上場株式)の処理は、時価評価や減損の判定だけでなく、税務調整や税効果会計まで関わってくる、非常に難しい処理です(正直なところ、この処理については税効果会計の知識がなければ理解が難しい)。
処理の内容をしっかり理解し、実務をこなすためには、難易度は高いということをあらかじめ知っておきましょう。
まとめ
今回は、有価証券に関する決算処理の実務キャッチアップ法を、多くの企業が保有しているその他有価証券(上場株式)に焦点を当てて解説しました。有価証券の決算処理を身に付けるには、次の3つを順番に実践していくことが重要です。
まず、保有目的による有価証券の4つの区分を知ること。区分ごとに、具体例、保有目的、期末の評価方法まで確認します。
次に、自社で保有する有価証券の区分を把握すること。貸借対照表の科目と管理資料から、保有目的と保有銘柄の内訳を確認します。
そして、一番重要な保有目的に応じた経理処理のしかたを覚えること。会計基準の設例について手を動かして再現し、処理フローに照らして管理表のつくりを把握したうえで、減損の判定と税務上の扱いまでを理解します。
最後に、その他有価証券(上場株式)の実務をこなすために何を理解しておけばよいかを整理します。確認すべき基準・資料は、金融商品会計、税務、税効果会計、管理表の4つの分野に分かれます。分野ごとに、どの基準のどの項目・設例を見て、何を押さえればよいかを次の表にまとめました。
●その他有価証券(上場株式)の実務で押さえておきたい基準・資料
| 分野 | 確認するもの(基準・項目・設例) | 押さえるポイント |
| 会計 | ・企業会計基準第10号「金融商品に関する会計基準」第18項・第20項・第22項 ・金融商品実務指針 第72項・第73項・第76項・第91項・第284項 ・金融商品実務指針 設例5 | ・期末は時価で評価し、評価差額は純資産の部に計上する ・売却原価は移動平均法などで算定する ・下落率がおおむね50%以上なら原則減損、30~50%は自社の判定基準に従う。回復する見込みの判断は第284項も確認 ・設例5の仕訳を自分の手で再現する |
| 税務 | ・法人税法第33条第2項・第61条の3 ・法人税法施行令第68条第1項第2号イ ・法人税基本通達9-1-7・9-1-8 ・タックスアンサーNo.5574、「上場有価証券の評価損に関するQ&A」 | ・税務上、その他有価証券は原則として時価評価せず、取得価額を基礎とする税務簿価で管理する ・評価損が損金になるのは、期末時価が帳簿価額のおおむね50%相当額を下回り、かつ近い将来の回復が見込まれない場合に限られる ・会計上だけ減損したときは別表四で加算・別表五(一)で留保し、売却したときに減算(認容)する ・時価評価の差額は、別表四を通さず別表五(一)だけで調整する(全部純資産直入法の場合) |
| 税効果会計 | ・「税効果会計に係る会計基準」第二 二 3 ・企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」第9項・第11項 ・企業会計基準適用指針第26号「繰延税金資産の回収可能性に関する適用指針」第38項~第41項、設例2 | ・評価差額に係る繰延税金資産・負債は、評価差額金から直接控除して計上する ・スケジューリングは原則として銘柄ごとに行う。スケジューリング不能な評価差損の純額は、企業の分類に応じて回収可能性を判断する ・損額が税務上損金不算入となり、将来減算一時差異が生じている銘柄では、減損後の時価上昇を、減損前の取得原価に回復するまでは当該一時差異の戻入れとして扱う(設例2) |
| 自社の管理表※ | ・自社の管理表(またはシステム) ・上場有価証券の管理規程、会計処理マニュアル ・前期の法人税申告書(別表四・別表五(一))、前期の仕訳 | ・上述した処理フロー1~6が、どのファイルのどのシートで行われているか ・減損判定(下落率、回復する見込み)の関数や判定ルールが、基準や社内規程と合っているか ・会計上の簿価、税務上の簿価、有税減損の累計額が、前期末の残高や別表五(一)と一致しているか ・集計表で算出した評価差額、減損額、繰延税金資産・負債の額が、起票した仕訳と一致しているか |
※実際の経理実務では、1つのExcelファイルで管理すると処理が複雑になってしまうため、複数のファイルに分割して管理されていることもあります。どのようなファイルで何を管理しているかを把握することも実務理解において重要となります。
4つの分野は、ばらばらに覚えるものではありません。会計上の簿価と税務上の簿価がずれるところに税効果会計が生じ、そのすべてを銘柄ごとに管理するのが管理表です。どれか1つでも理解が抜けていると、管理表の数字が何を意味しているのかが見えてきません。表の上から順に、会計基準や税法と自社の管理表を照らし合わせながら確認してください。
有価証券の処理は、有価証券そのものの会計処理のみならず、税務の扱い、税効果会計の処理まで理解が必要となるため、初めてこの処理を担当する人にとっては非常に難しく感じるものだと思います。だからこそ、順序立てて、各項目を一つずつ覚えていく必要があります。
<執筆者紹介>
葛西一成@元上場企業経理部長
東証プライム・グロース上場2社で経理部長を経験後、独立開業。独立後は上場企業の決算業務支援、会計関連システムの開発導入サポート、経理実務セミナーや執筆活動に注力。
著書に『経理のExcelベーシックスキル』(中央経済社)、『組織を整え人材を活かす強い経理の作り方』(税務研究会出版局)、『ミス・ムダをなくす有価証券報告書作成の仕組み』(共著、中央経済社)がある。
株式会社IS経理事務所 https://www.is-keiri.com/
Xアカウント「経理部IS(@keiri_IS)」
【「経理のための実践的勉強法」バックナンバー】
第1回:スキルアップを目指そう!
第2回:前払費用の実務
第3回:賞与引当金の実務(前編)(中編)(後編)
第4回:固定資産実務をマスターするまでの道のり
第5回:固定資産の実務における基本的な理解(前編)(後編)
第6回:法人税等の計算スキルを身につける(前編)(後編)
第7回:税効果会計の勉強の進め方<基礎スキル>(前編)(後編)
第8回:税効果会計の勉強の進め方<実務スキル>(前編)(後編)
第9回:リスタートにあたってのイントロダクション
第10回:一人前の経理になるためのステップ事例(中小企業編)
第11回:一人前の経理になるための勉強ステップ事例【中堅・大企業編】
第12回:経理業務におけるタイムマネジメントのしかた
第13回:経理実務の勉強スケジュール
第14回:まともな引継ぎがない場合の経理実務キャッチアップ方法【前編】
第15回:まともな引継ぎがない場合の経理実務キャッチアップ方法 (中編)
第16回:まともな引継ぎがない場合の経理実務キャッチアップ方法 (後編)
第17回:『初めて使用する会計システム』操作理解の方法
第18回:人件費に関する経理実務の勉強法
関連記事

【広告企画】会計大学院(アカウンティングスクール)12校の魅力を探る!

noteのご案内
ランキング
-
1

-
2
2026/11/17
【連載】経理のための実践的勉強法20~有価証券に関する決算処理の実務キャッチアップ法 -
3

2026/11/16
教えて招き猫.mdbさん! 原価計算って何が正解なの?~①原価差異の分解 -
4
-
5
2026/11/13
Akko先生に聞く! 大手企業で税理士資格はどう評価される?
【広告のご案内】掲載要領(PDF資料)