
2024年1月から新NISAが始まり、読者の方の中にも証券会社に口座を開いて、新たに株式投資に取り組んだ方もいらっしゃるのでは。投資に際して企業の経営状況を正しく理解するためには、財務諸表の理解と分析が欠かせませんし、自社の経営戦略を考えるうえでも同様です。損益計算書(PL)、貸借対照表(BS)、キャッシュフロー計算書(CF)の数字を読み解くことで、企業の収益性や安全性、成長性を見極めることができます。
本連載では、中央大学商学部で教鞭を執っている中村亮介教授に、財務諸表分析の基本から、実践的な分析手法までをわかりやすく解説してもらいます。財務諸表の数字をどう活用すればよいのか具体例を交えながら解説してもらい、資産運用にも役立つ知識を提供します。
中央大学教授・中村亮介
つい最近、同じ研究グループの方が吹奏楽部だったと知って、私も高校・大学と吹奏楽団に所属していたので、話が盛り上がりました。
高校の部活を吹奏楽にした理由は、「あまり目立ちたくなかったから」で、クラリネットは比較的人数が多く(管弦楽団におけるバイオリンの役割)、多少ミスしても他の人がカバーしてくれるだろうと思って選びました。
しかし、大学を出てクラリネットを辞めたのは「吹かなくてもバレないほどの影響力だから」でした[1]。人の選好は変わるもので・・・。
今では中1になった娘が吹奏楽部に入り、私が使っていたクラリネットを一生懸命吹いています。
とてもうれしいのですが、この前、マウスピースを落として吹けなくなっちゃった、と修理を依頼されました。
・・・これは、童謡「クラリネットをこわしちゃった」のシチュエーションじゃないですか! まさか「パパからもらったクラリネット」のパパ側になるとはね・・・。
さて、前回から、実際の企業同士を比較して分析しています。ここでは、「どちらの株式を購入するか」を決めたい株式投資家の立場をとります。
分析対象は、ドラッグストアを営んでいる株式会社マツキヨココカラ&カンパニー(以下、マツキヨ)と、株式会社クリエイトSDホールディングス(以下、クリエイト)です。
短期の安全性の分析①―流動比率と当座比率
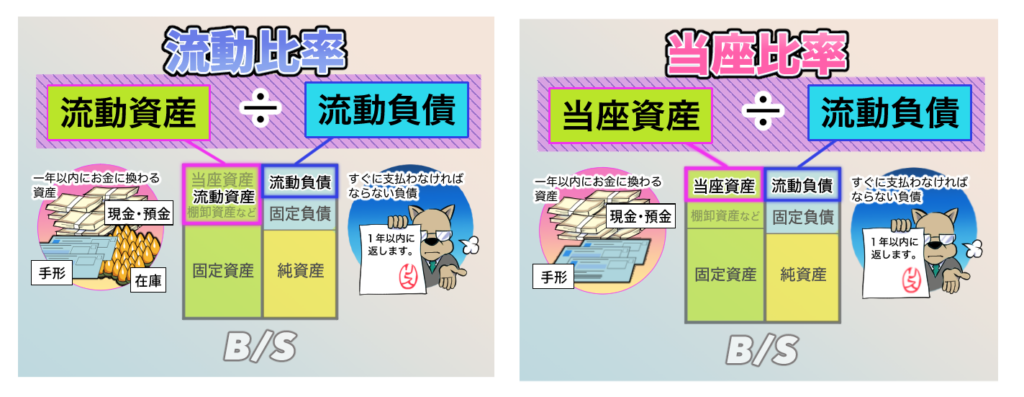
流動比率は、1年以内に返済義務が生じる流動負債の支払いに対して、支払手段として利用できる資産でどれだけカバーできているかを確認する指標です。また、当座比率はすぐに支払手段となる資産(当座資産)を流動負債で割った指標で、流動比率よりも厳しく支払能力をチェックすることができます。
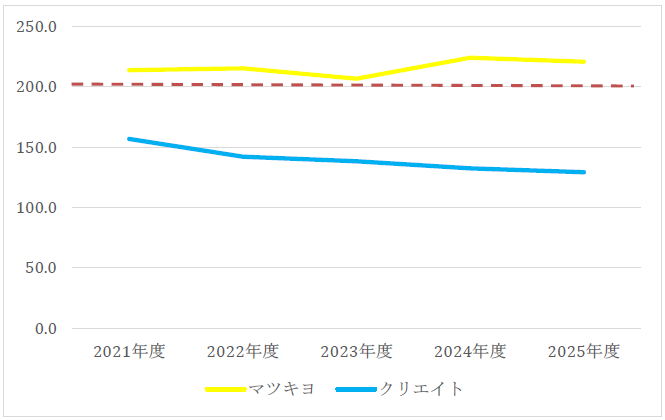
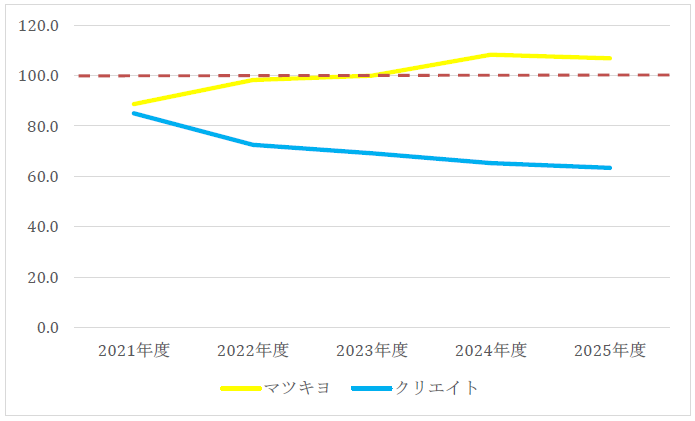
どちらもマツキヨのほうが高いことがわかります。すなわち、すぐに支払手段として利用できるかわからない資産を流動資産から除いたとしても、マツキヨの安全性が優れているということになります。
また、マツキヨは、ベンチマークとされる200%、100%を直近では上回っています。ただし、適正な水準は業種によって異なるため、同業他社との比較も重要です。
一方のクリエイトは、2025年度の上場企業(ドラッグストア)の流動比率の平均は131.7%、当座比率は57.4%なので、これらの数値は上回っています。
短期の安全性の分析②―債権・債務回転率
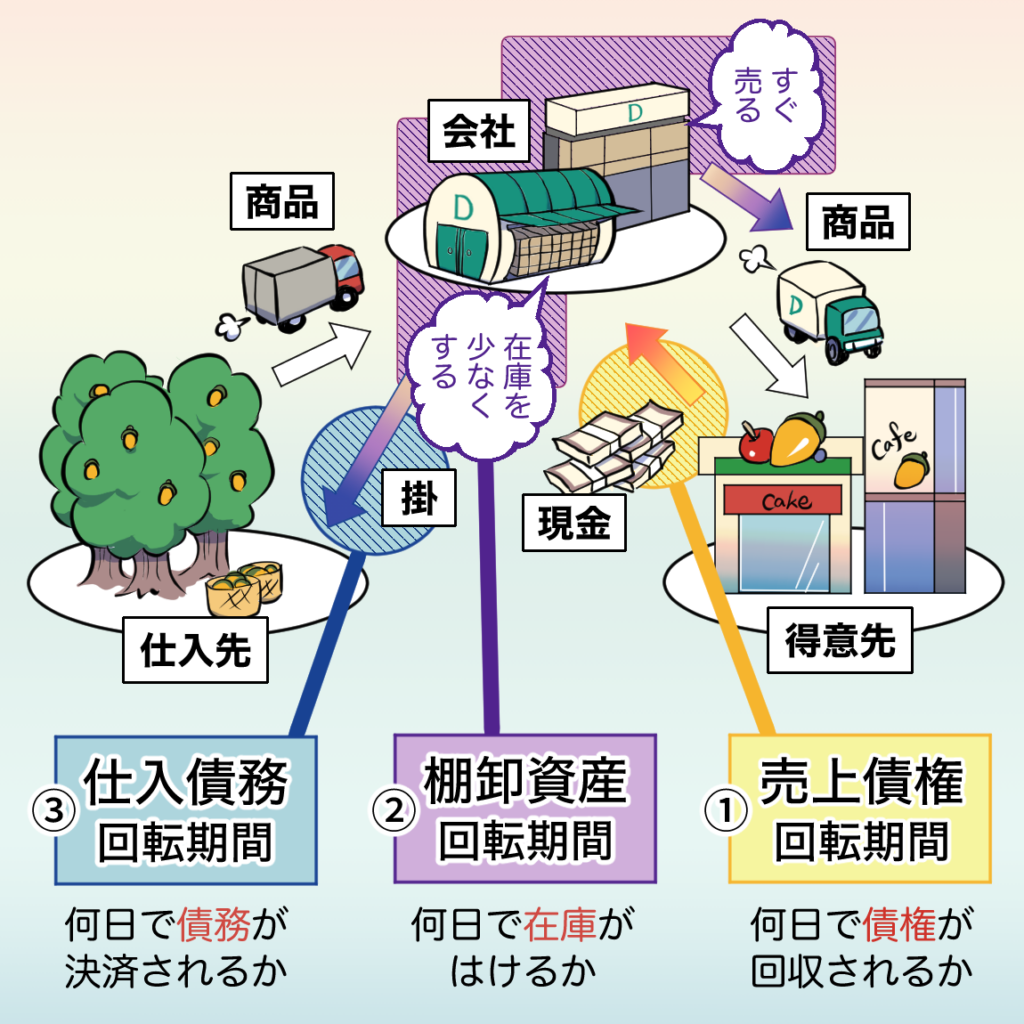
売上債権回転率は債権回収の速さ、棚卸資産回転率は在庫消化の速さ、仕入債務回転率は債務決済の速さを示します。売上債権回転率と棚卸資産回転率は高いほど資金の回収が速い一方、仕入債務回転率については、高いほど安全性が高いとは一概にいえません。
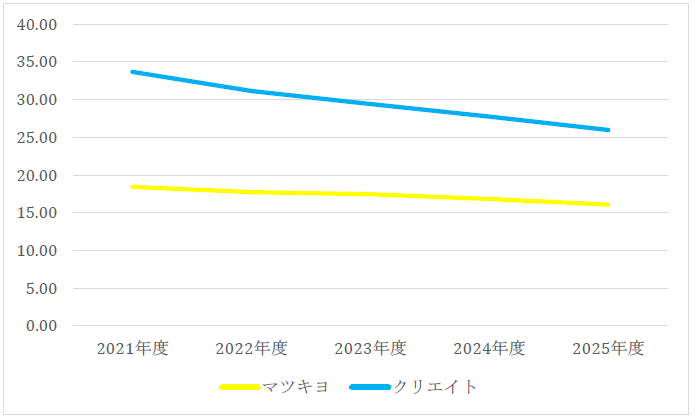
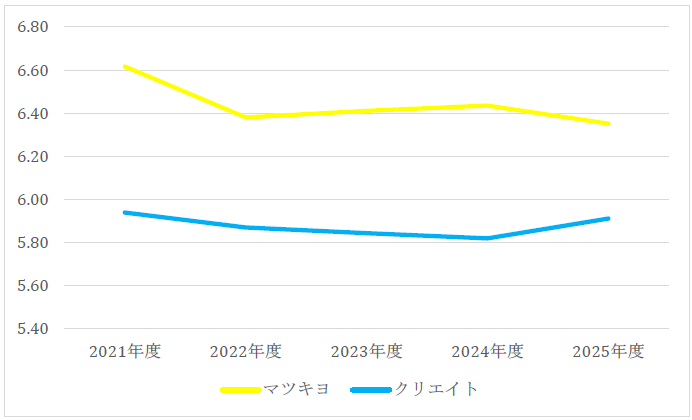
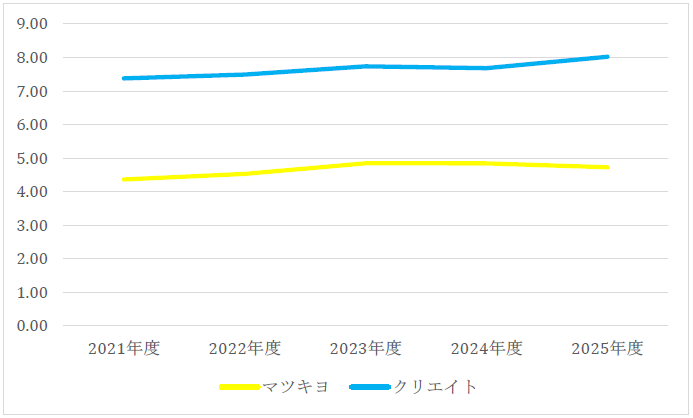
売上債権回転率と棚卸資産回転率はクリエイトのほうが高く、仕入債務回転率はマツキヨのほうが高いことがわかります。クリエイトは、債権および棚卸資産が相対的に少なく、効率的な資産管理ができていることを示しています。
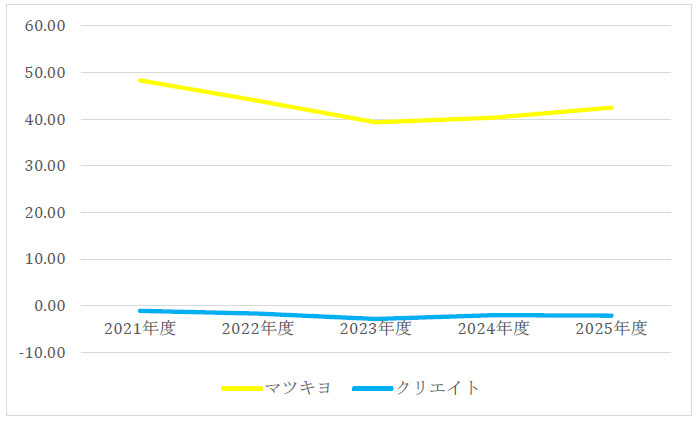
このことは、次のキャッシュ・コンバージョン・サイクル(CCC)を見てもわかります。CCCは、【売上債権回転期間+棚卸資産回転期間-仕入債務回転期間】で表され、企業が営業活動に投入した資金を回収するまでの期間を示します。小さいほど、資金を効率的に回収できていることを意味します。CCCを小さくするには、仕入代金の支払いを遅らせ、在庫回転を速め、販売代金を早く回収することが重要です。
次のグラフを見ると、在庫回転を速め、販売代金を早く回収できているだけでなく、仕入債務回転期間が長いことも、CCCを短くする方向に作用しています。
短期の安全性分析③―キャッシュ・フロー分析
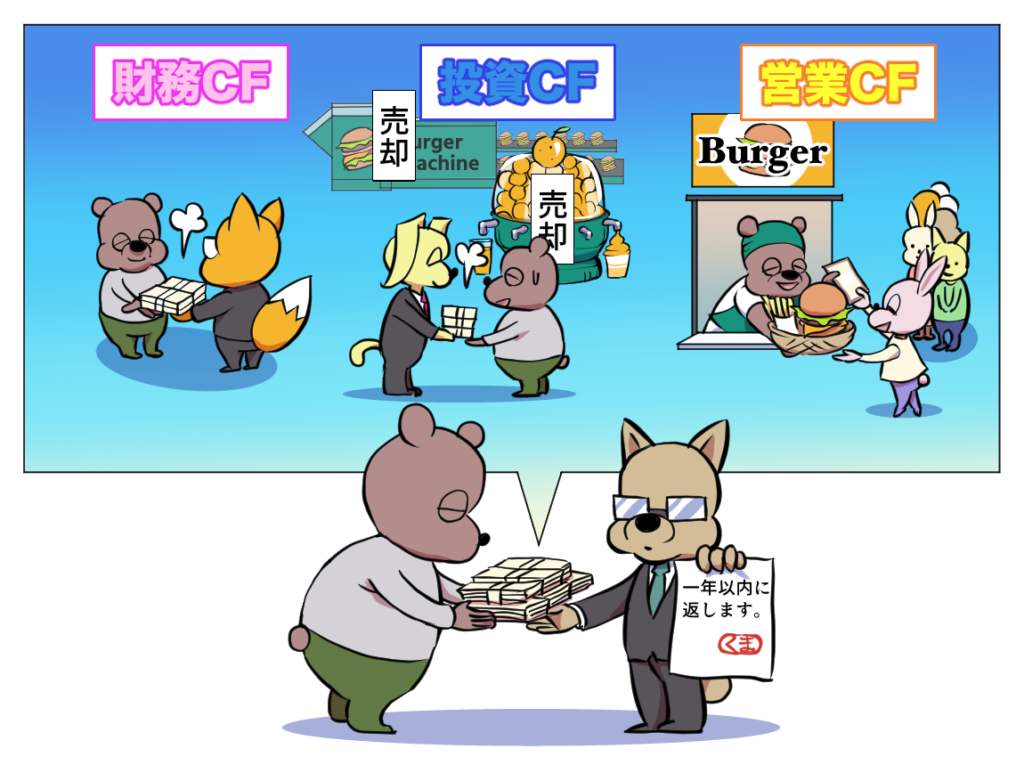
短期の安全性は、キャッシュ・フロー計算書からも分析できます。営業キャッシュ・フロー(営業CF)、投資キャッシュ・フロー(投資CF)、財務キャッシュ・フロー(財務CF)の符号と金額の推移を見ることで、企業の資金の流れが把握できます。特に重要なのがフリー・キャッシュ・フロー(FCF)で、営業キャッシュ・フローと投資キャッシュ・フローの合計として求められます。これがプラスであれば、借入金返済や配当などに回せる余裕資金があることを意味します。
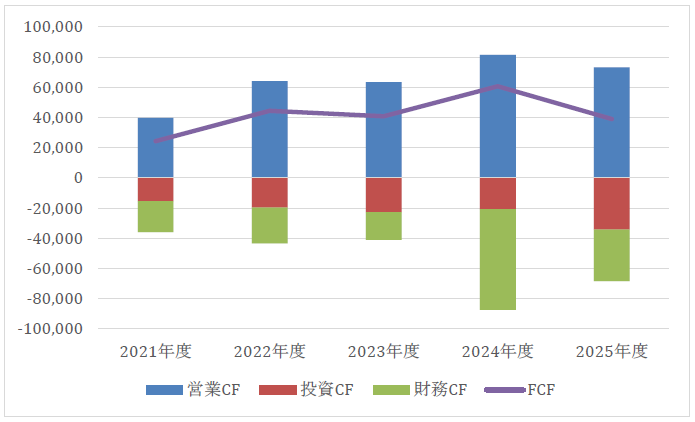
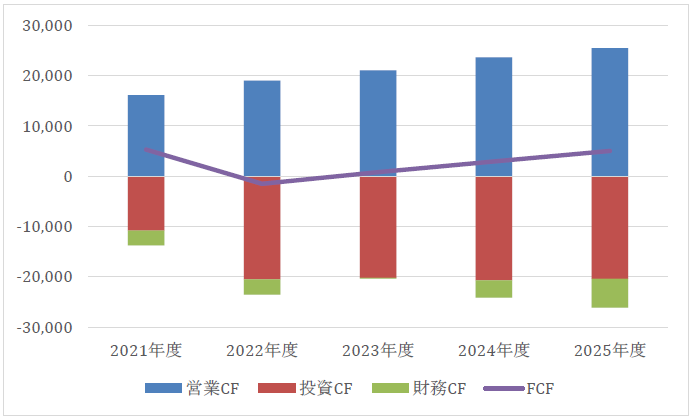
上のグラフを見ると、両社ともに営業CFはすべての期でプラス、投資CFはすべての期でマイナスを示しています。FCFについても、クリエイトの2022年度以外はすべてプラスであることからも、両社ともに営業活動によって獲得したキャッシュを投資活動に振り向けつつ、おおむね余裕資金も確保していることがわかります。
長期の安全性の分析
長期の安全性では、貸借対照表における負債と資本(純資産)のバランスを確認します。総資産負債比率は、負債の大きさに注目する指標であり、小さいほど安全性が高いとされます。また、固定比率は、短期負債で賄うのは危険である固定資産を、比較的安全な源泉である純資産だけでどれだけ賄えているかを示し、こちらも小さいほど安全とされます。
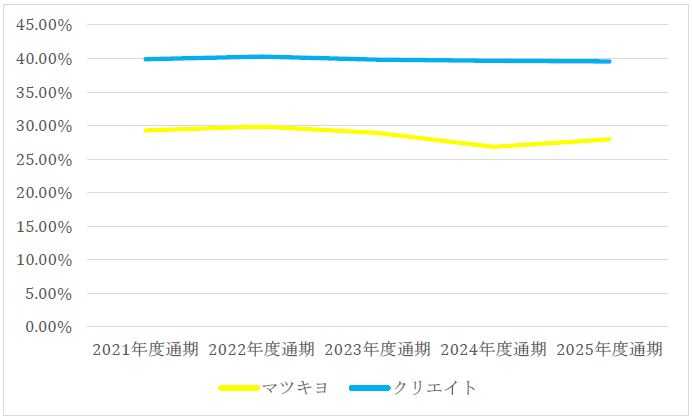
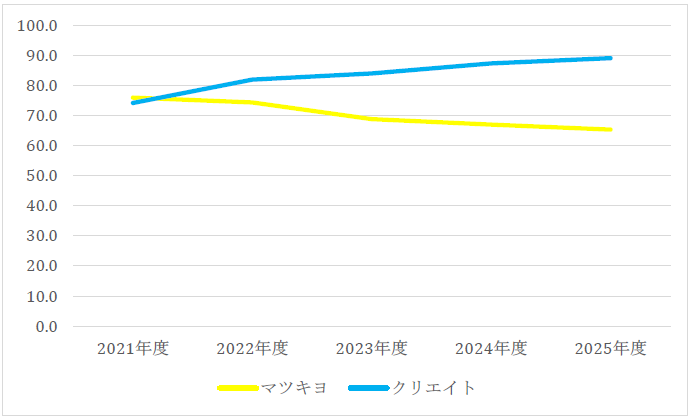
これらを見ると、いずれもマツキヨのほうが小さいので、長期の安全性はマツキヨのほうが高いと判断できるでしょう。
なお前回の収益性のパートで、2023年度以降のROAではマツキヨが高いのに対し、ROEはすべての年度でクリエイトのほうが高いこと、そして財務レバレッジはどの期もクリエイトのほうが高いことから、2023年度以降にみられるROAとROEの順位の逆転は、クリエイトの高い財務レバレッジによって生じていると説明しました。
財務レバレッジが高くなる一つの要因は、株主資本に対して負債を多く利用することです。そこで総資産負債比率を確認することで、クリエイトが極端に負債に依存しているのかを検討します。
2025年度の上場企業(ドラッグストア)の総資産負債比率の平均は51.9%であり、常に40%前後のクリエイトは極端な負債比率とは言えません。したがって、クリエイトが負債に依存した極端な財務政策によってROEを高めているとは言えない、とここでは考えます。
なぜクリエイトのCCCは小さいのか
以上のように、短期の安全性、長期の安全性ともにおおむねマツキヨのほうが優れていることがわかりました。ただし、資金効率の指標であるCCCはクリエイトのほうが良いです。これはなぜでしょうか。
前回、クリエイトは食料品の売上構成比が高く、マツキヨと比較して「薄利多売型」のビジネスモデルであることを説明しました。実は、この特徴は収益性だけでなく、資金の回収速度にも表れている可能性があります。
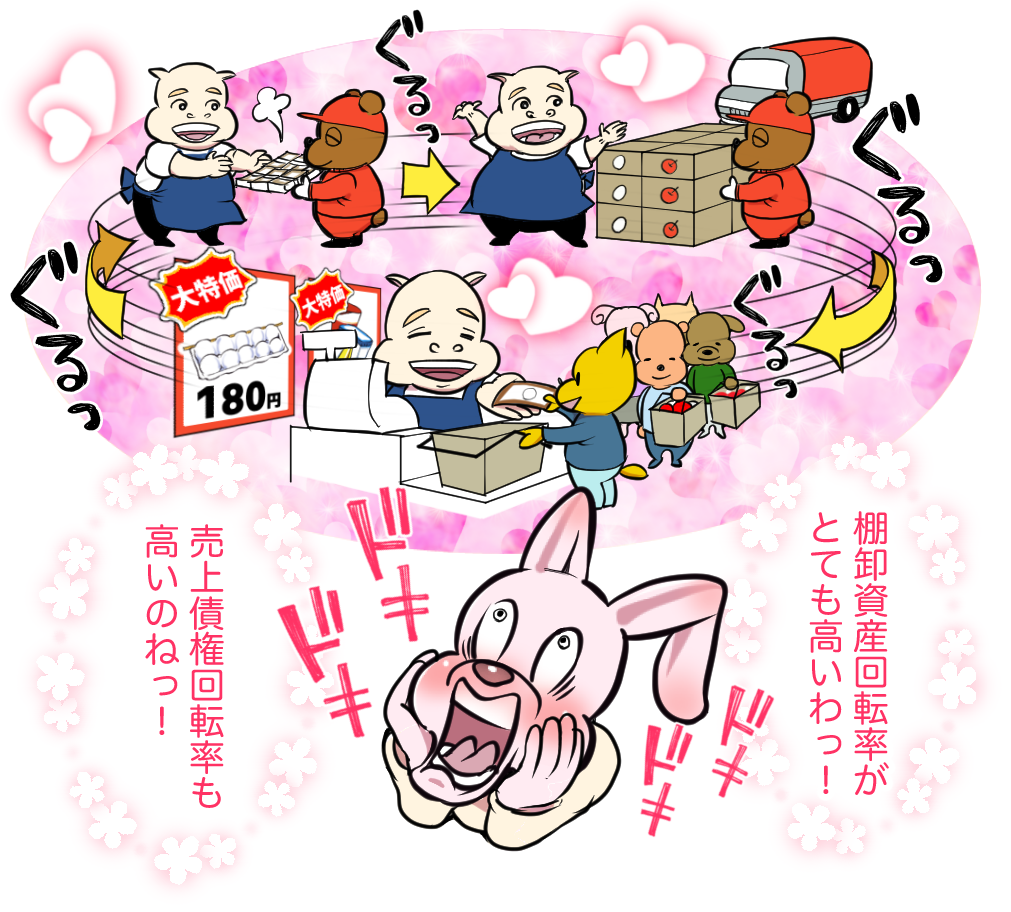
クリエイトはマツキヨより棚卸資産回転率が高く、商品を仕入れてから販売するまでの期間が短くなっています。また、売上債権回転率も高いため、販売後に代金を回収するまでの期間も短くなっています。これらはいずれもCCCを短くする要因です。
特に、前回確認したようにクリエイトは食料品の売上構成比が高くなっています。ドラッグストアでは、食品は他の商品に比べて棚卸資産回転率が高いことが指摘されています(南方、2020)。したがって、クリエイトの食品比率の高さが、同社の棚卸資産回転率の高さの一因となっている可能性があります[2]。
つまり、前回確認したクリエイトの「薄利多売型」という特徴は、収益利益率は低くなる一方で、商品や資金の回転を速くするという2つの面を持っていると考えられます。
まとめ
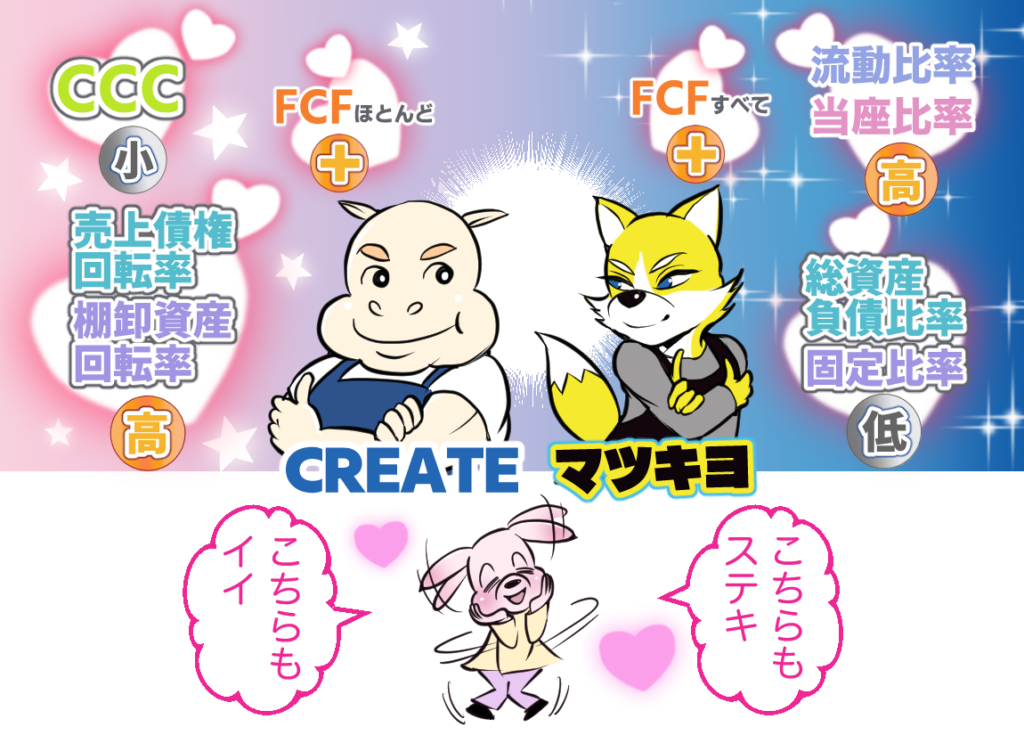
・流動比率・当座比率はマツキヨのほうが高く、短期的な支払能力ではマツキヨのほうが高いと判断できます。ただし、クリエイトもドラッグストア業界平均を上回っています。
・売上債権回転率と棚卸資産回転率はクリエイトのほうが高く、クリエイトは債権の回収や在庫の消化を効率的に行っています。
・CCCはクリエイトのほうが小さく、運転資金をキャッシュに戻すまでの期間が短いことから、効率的な資金管理が行われていると考えられます。
・キャッシュ・フローを見ると、両社ともおおむね営業活動で獲得したキャッシュを投資に回しており、FCFもほとんどの年度でプラスです。
・総資産負債比率や固定比率はマツキヨのほうが低く、長期的な安全性ではマツキヨが優れています。一方、クリエイトの負債比率も業界平均と比べて極端に高いわけではありません。
・クリエイトの棚卸資産回転率が高い背景には、食料品の売上構成比が高いという商品構成の特徴が影響している可能性があります。前回確認したクリエイトの「薄利多売型」という特徴は、収益利益率を低くする一方で、商品や資金の回転を速めるという2つの面を持っていると考えられます。
冒頭の吹奏楽、もう辞めてから20年くらい経ちますが、たまに吹奏楽の曲を耳にすると心が震える時があります。
若い頃に聴いた音楽は心に残り続ける、って言いますからね。基本的に私は、以下のような、気付け薬になる「アガる」曲が好きです。
・「五月の風」(真島俊夫作曲):1997年度の全日本吹奏楽コンクール課題曲。最後に、クラリネットとトランペットの主旋律、トロンボーンとユーフォニアムの対旋律、ピッコロとフルートの装飾系の動きが1つに重なるのですが、これが私の好きな「星条旗よ永遠なれ」のラストと同じ展開で、グッときます。ミスチルのCメロ後の転調みたいな。
・「たなばた」(酒井格作曲):なんと酒井氏が18歳で作った曲らしい! いろいろな曲をモチーフにしているとインタビューで語っていますが[3]、個人的には「アルヴァマー序曲」と所々、似ていると思います。
・「宝島」(和泉宏隆作曲・真島俊夫編曲):日本のインストゥルメンタルバンドT-SQUAREの名曲を、吹奏楽界のレジェンドTOSHIO MASHIMAが編曲した定番ソング。金管のSoliがたまらん・・・。「天国」というものがもしあるなら、そこで流れていそうな曲。
<参考文献>
中村亮介・木村晃久編著(2026)『全商財務諸表分析検定試験テキスト(第2版)』実教出版。
南方建明(2020)「ドラッグストアの成長過程ー小売業態間競争に着目してー」『大阪商業大学論集』第15巻第2号、1-20頁。
[1] あとは、「たいしてモテなかったから」というのもあります。楽器を演奏している男がモテるというのは幻想です。結局、人によるんだよなあ・・・。
[2]南方(2020)はまた、ドラッグストアは粗利益率が高い医薬品の販売であげた利益を、食品の値下げ原資に充てていることを指摘しています。
[3] 朝日新聞社の酒井格氏インタビューより。
<著者紹介>
中村亮介(なかむら・りょうすけ)
中央大学商学部教授。一橋大学大学院博士後期課程修了、博士(商学)。
『財務制限条項の実態・影響・役割―債務契約における会計情報の活用―』(2018年、共著、中央経済社)で日経・経済図書文化賞、日本経済会計学会学会賞受賞。そのほか、『全商財務諸表分析検定試験テキスト』(2024年、共著、実教出版)、『財務・非財務報告のアカデミック・エビデンス』(2025年、共著、中央経済社)など、著書・論文多数。
イラスト作成:おたまるこ
子育て支援誌の編集兼イラストレーターを経て、現在は動画用漫画や販促用漫画の制作に携わる。 インスタグラム(@otamaruko)で漫画を連載中。
【過去記事はこちらから】
【第1回】「財務諸表分析」って何をするの?
【第2回】 連結財務諸表の種類と入手方法
【第3回】財務諸表分析の方法と対象企業の選び方
【第4回】連結貸借対照表とは
【第5回】連結損益計算書とは
【第6回】連結株主資本等変動計算書と連結キャッシュ・フロー計算書
【第7回】収益性の分析① 資産利益率
【第8回】収益性の分析② 収益利益率と資産回転率
【第9回】収益性の分析③ 資本利益率
【第10回】安全性の分析① 短期の安全性(その1)
【第11回】安全性の分析② 短期の安全性(その2)
【第12回】安全性の分析③ 短期の安全性(その3)
【第13回】安全性の分析④ 長期の安全性
【第14回】 収益性・安全性の分析のまとめ
【第15回】企業価値分析の基礎
【第16回】企業価値分析① PBRとPER
【第17回】企業価値分析② 株価と配当
【第18回】財務諸表分析の実践①―マツキヨとクリエイト(収益性の分析)
関連記事



【広告企画】会計大学院(アカウンティングスクール)12校の魅力を探る!
noteのご案内
ランキング
-
1

2026/10/28
第76回税理士試験(熊本県)を受験する皆さんへ!~ 諸角崇順先生からの応援メッセージ -
2
-
3
2026/10/22
【経済ニュースを読み解く会計】監査事務所の再編—なぜ監査事務所は手を組むのか? -
4
2026/10/21
海外ビジネスで「うまくやる」ための文化理解~③実は重要、グローバル人材にとっての体力〜 -
5
2026/10/20
【連載】中小企業の経理スキル大全~第7回:給与計算と人件費の仕訳
【広告のご案内】掲載要領(PDF資料)