
ぶーちょ
はじめに
会計人コースweb読者の皆様、おはようございます。こんにちは。あるいはこんばんは。
ぶーちょです。
中小企業の非上場グループ企業で13年、上場グループ企業で5年、合計18年で7社を転々としている野良の経理マンです。
平たく言えばそこらへんに転がってる普通のオッサン経理マンです。
今回で7回目の連載になります。
過去の記事はこちらです。
第1回:決算実務
第2回:社内規程
第3回:年間スケジュール
第4回:月次決算
第5回:資金繰り表の作成
第6回:はじめてのPMI実務
本記事では、中小企業ぼっち管理部の「給与計算と人件費の仕訳」について解説したいと思います。
前提条件
まずは前提条件です。
本記事は、次のような環境の中小企業経理部を想定しています。
| ・ 非上場会社(上場グループの子会社でもない) ・ 中小企業(売上10億円以下) ・ 管理部門は自分1人のみ(ぼっち管理部) ・ 従業員は30名以下 ・ 勤怠の記録は昔ながらのタイムレコーダー ・ 給与計算システムは導入されていない ・ 特殊な支給項目や控除項目は無い ・ 会社の定時は9時~18時 ・ 勤怠の締日は月末 ・ 給与の支給日は締日の翌月25日 ・ 休みは土日祝 ・ 各種料率は2026年3月31日時点 ・ 決算月は3月(会計期間:4/1~翌3/31) |
つまり、私がこれまで働いてきたような「ふつうの中小企業経理部」が前提です。
ワケがわからん人件費の仕訳
毎月切ってる人件費の仕訳。
給与の支給一覧に載ってる通勤費は「非課税」とあるのに仕訳の消費税は課税になってるし、社会保険料はいつが発生月なのか分からないし、預り金の残高にある労働保険料はいつまでたっても消えないし・・・結局、何が正しいのか分からない、それが人件費の会計処理です。
1.人件費イベントのスケジュール
給与の計算は、エクセルで給与計算している会社か、給与系のシステムで給与計算している会社かで締め作業のスケジュールが大きく異なります。
下記のスケジュールは、運良く奇跡的にトラブルなく上手くいった場合です。
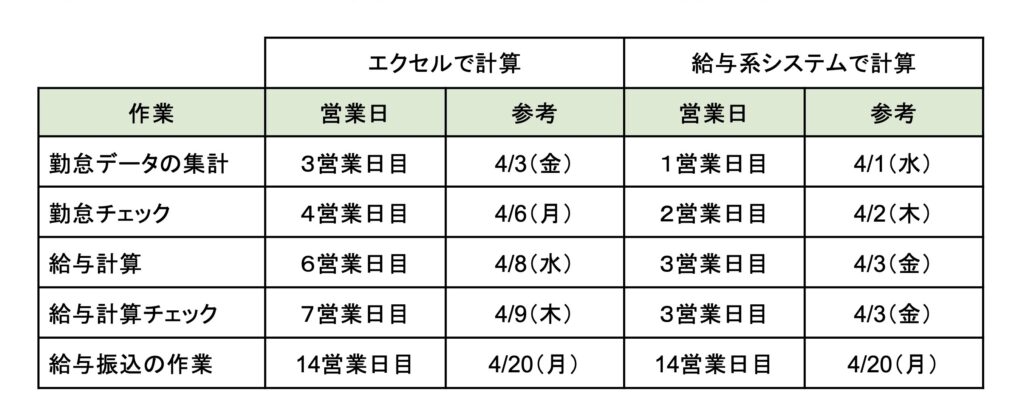
当然、給与系のシステムが入っていると締まるのが早いです。
おそろしく速い締め、担当者でなきゃ見逃しちゃいますね。
また給与計算の他、人件費の仕訳に関係ありそうなイベントは、社会保険料と労働保険料です。
社会保険料は毎月のイベントですが、労働保険料は分割納付の年にたった3回しかないイベントになります。
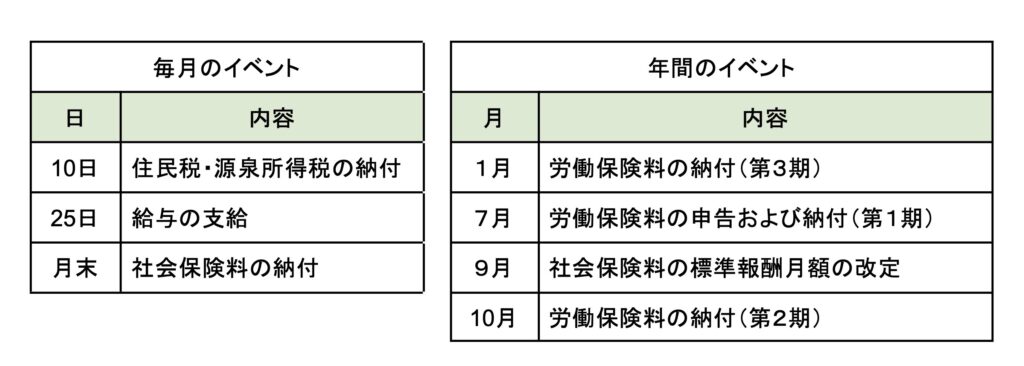
今回の記事は、「ぼっち管理部の給与計算」ですので、エクセルで給与計算.verの締め作業として書いていきます。
1-1.勤怠の締め
最初の作業は勤怠データの集計です。給与計算において、勤怠データの集計は基本であり核心部分。勤怠データの集計を間違えると、支給金額だけでなく控除項目にまで影響が及びます。
まずは全従業員のタイムカードを集めて、エクセルの勤怠シートに入力していきます。
給与計算に時間がかかる作業は勤怠の集計で、なかなか骨の折れる作業です。勤怠の打刻ミスや打刻漏れ、なかには出張続きでまったく打刻していない人もいます。打刻ミスや打刻漏れを見つけたら、どの作業よりも最優先で本人に確認します。
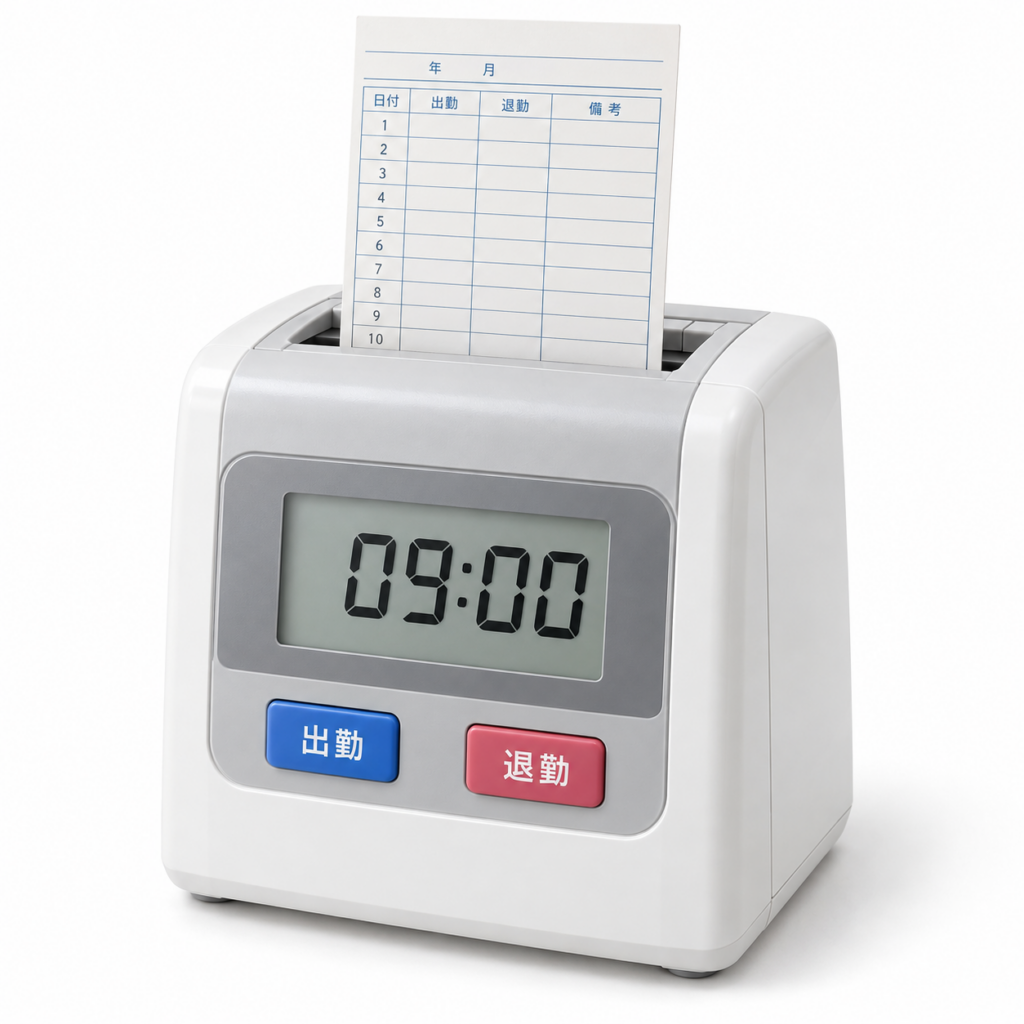
タイムカードをチェックしたら、1人ずつエクセルの出勤簿に転記していきます。
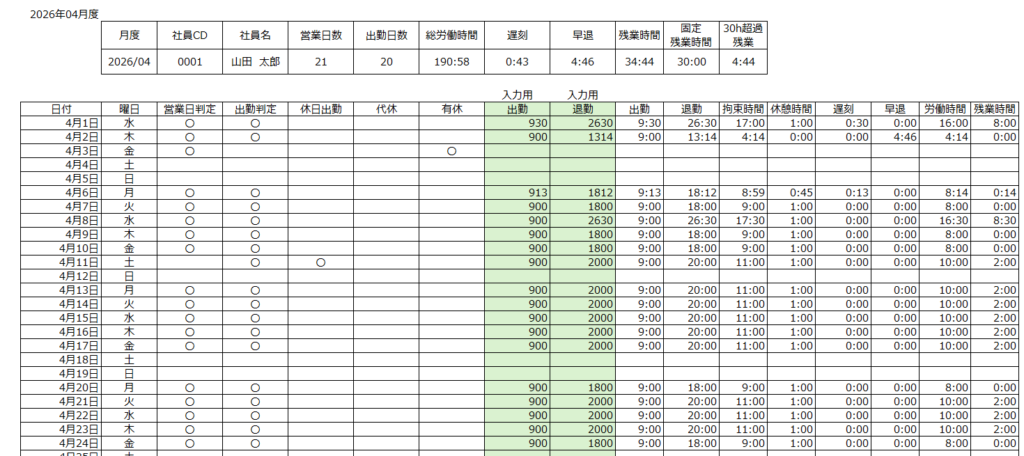
勤怠の時間を入力する際、いちいち[9:00]と入力すると入力ミスにつながりますし、そもそも手間です。テンキーだけで[900]と入力したら別のセルで時間換算してくれるような関数を組んでおくと入力が早く終わります。
また、深夜残業があるような会社だと深夜の3時15分を[27:15]と表示されるようにすると計算しやすいです。
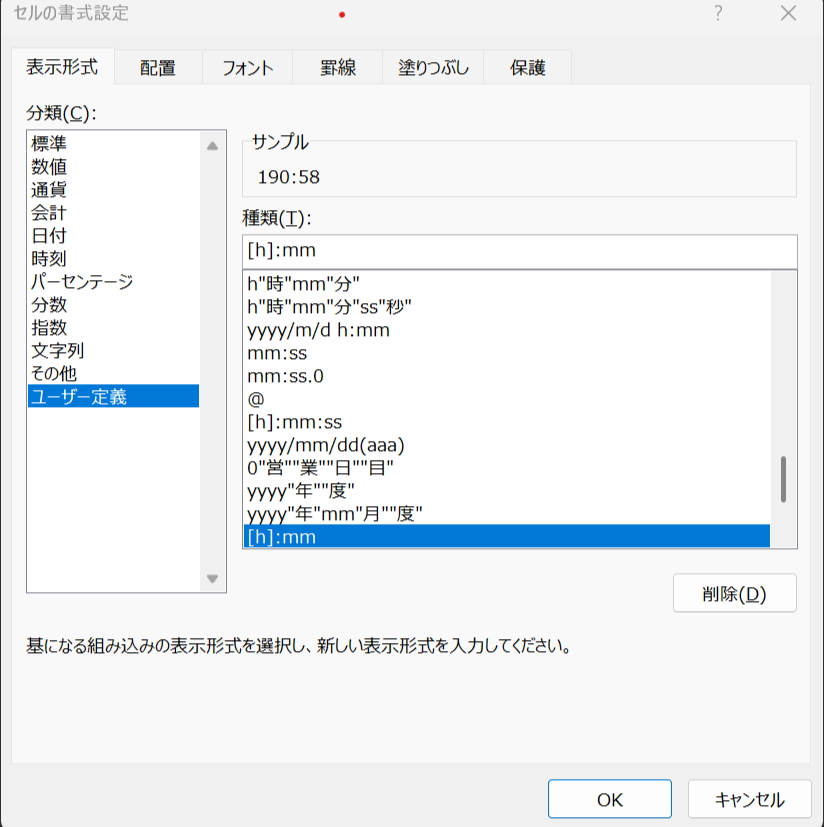
総労働時間はエクセルの表示形式を変更して、合計した際に24時間以上でも集計できるようにしておきます。
1-2.給与の締め
勤怠チェックが終われば、あとの給与計算は流れ作業です。
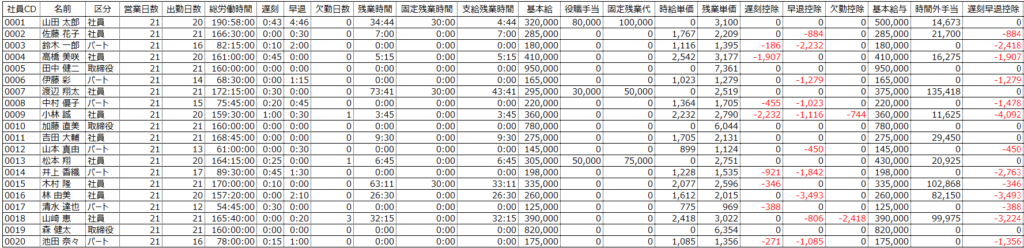
エクセルで関数を組んで、各従業員の出勤簿Sheetから残業時間や遅刻早退時間を集計します。
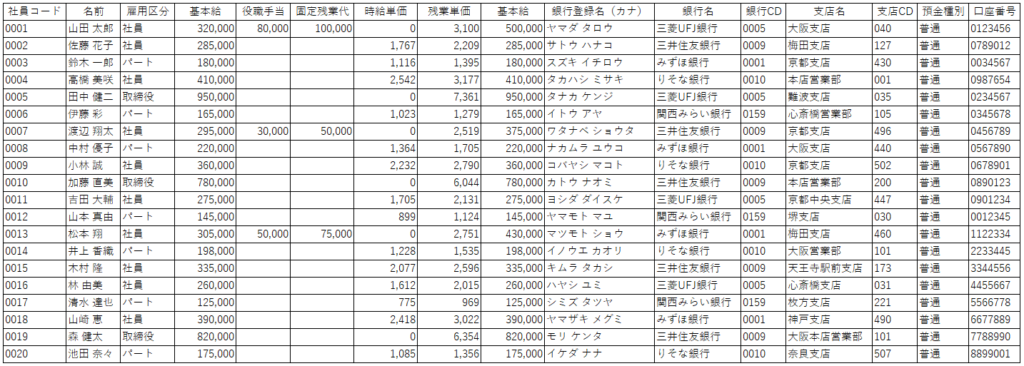
事前に従業員のマスタを作成しておくと、毎月の集計作業がスムーズに進みます。とくに源泉所得税や社会保険料は計算ミスが起きやすいです。必要に応じてマスタは更新しておきます。
1-3.給与明細の作成と振込
最後に給与明細を作成して、振込をします。
ネットバンクから送金する場合は、支給日の3~4営業日前にデータを送信します。
取引先への振込と違い、給与の支給は絶対にミスができません。
取引先への支払いでは、ミスをしても丁寧に事情を説明すれば猶予してもらえることもあります。しかし給与は、些細なミスでも会社の信頼を損ない、退職のきっかけになることもあります。
データ送信してしまうと、やりなおしも出来ないため(金融機関によっては取消可能ですが)、データを送信する期限ギリギリまで何度もチェックします。スケジュールに余裕があれば、社労士さんや税理士さんにチェックしてもらうことをオススメします。
2.人件費の仕訳
給与の支給額が確定したら会計処理です。
給与の仕訳だけなら簿記と同じで誰でも仕訳を作成できますが、社会保険料や労働保険料の仕訳となると苦手にしている人が多いです。ちなみに私も苦手です(アカンやん)。
2-1.給与の仕訳(現金主義)
まずは非上場会社ならではの「現金主義」の給与仕訳です。
非上場会社の会計パーソンであれば、親の顔より見た仕訳ですね。簿記にも出てくる超オーソドックスな仕訳です。
この仕訳の難点は、決算作業として未払金の仕訳を切る必要があるところです。給与はもちろんとして、社会保険料も発生主義になっていないため、決算作業では給与と社会保険料を決算期末に未払金計上する必要があります。
2-2.給与の仕訳(発生主義①)
それでは次に発生主義の仕訳です。
発生主義のオーソドックスな仕訳は2種類あります。まずは1つ目から。
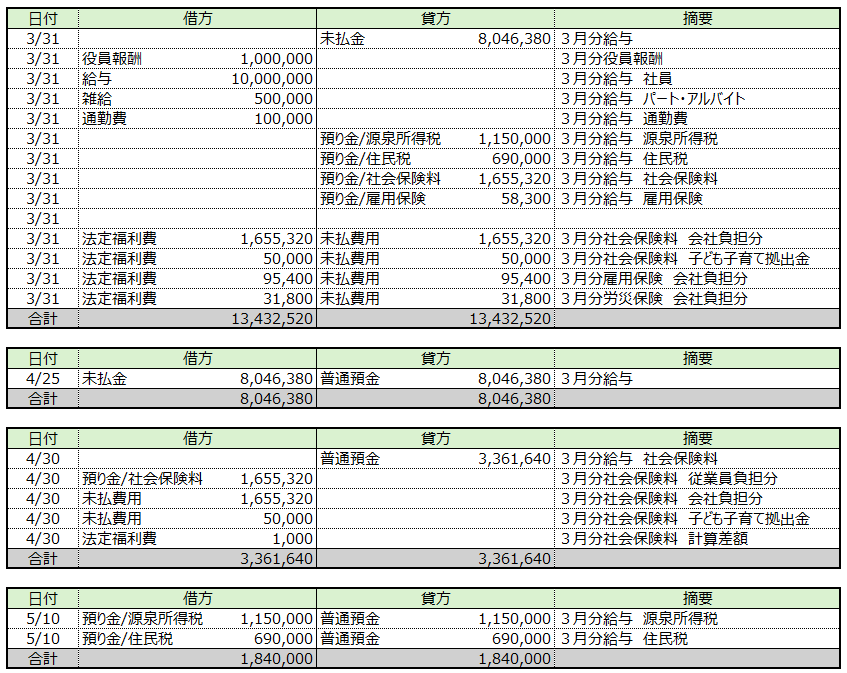
パッと見は普通預金の科目が未払金になっただけです。発生主義の仕訳なので、発生月に給与を計上します。
この仕訳のメリットは、出金した際に一行の単一仕訳が切れる点です。会計システムで預金口座とAPI連携している場合、給与を支給した4/25にポチポチとボタンを押すだけで仕訳が切れます(いい時代になりました)。
一方で難点は2つあり、1つは預り金(源泉所得税・住民税)の管理が面倒なところです。仕訳を計上した月から2ヵ月後の5/10納付になるため、預り金の残高が2ヵ月分溜まってしまいます。納付時の仕訳を計上したあと、預り金の残高が直近の計上額と一致していることを確認する必要があります。
もう1つの難点は、源泉所得税や住民税は「支払った際に徴収」と所得税法や地方税法で定められているため、法令と仕訳の辻褄が合わないという点です。
2-3.給与の仕訳(発生主義②)
次に発生主義のオーソドックスな仕訳、2つ目です。
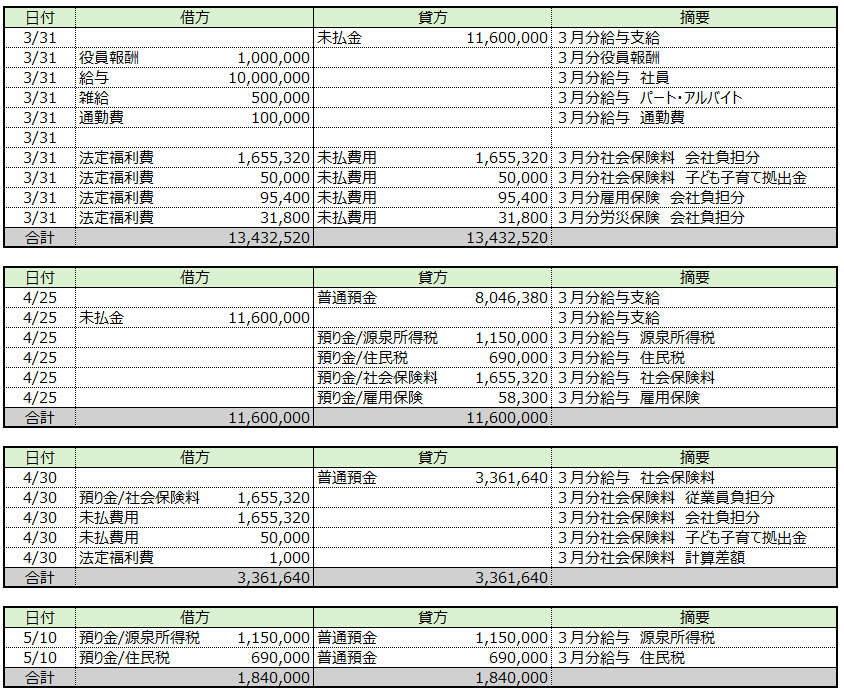
発生主義①の仕訳と違う部分は、預り金(源泉所得税・住民税)の計上月です。所得税法や地方税法の法令どおり、支給した日に預り金を計上します。
メリット・デメリットは発生主義①の仕訳とは逆になります。出金時に複合仕訳になる反面、預り金の残高管理がしやすくなります。
発生主義の正しい(って言い切っていいのか?どうか寛大なお気持ちで・・・)仕訳は発生主義②になります。
3.労働保険料の仕訳
最後に労働保険料の仕訳です。労働保険料は毎月支払いが発生するわけではなく、料率も複雑で面倒な費用です。
3-1.労働保険料の仕訳(現金主義)
まずは現金主義の仕訳です。
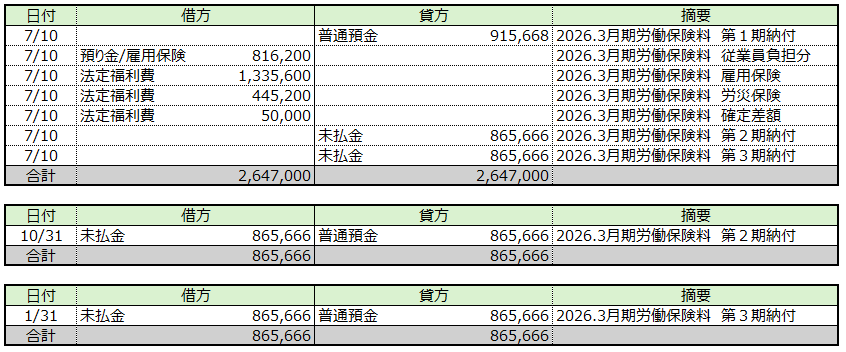
労働保険料は4月から翌3月までに支払うことが確定した賃金をもとに計算します。
つまり7月に納付する際には、前期末時点の預り金残高を消し込みます。
労働保険料は、まず概算で納付したあと、翌年度に実際の賃金総額をもとに金額を確定し、過不足を精算します。毎年7月10日までに行う確定申告では、この前年度分の精算と、当年度分の概算保険料の申告・納付をまとめて行います(なんて説明がややこしい。私も書きながら「ややこしい」と思ってる)。
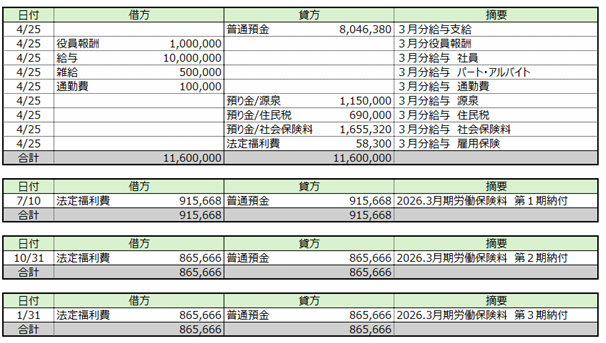
現金主義は見てのとおり一発で1年分の費用を計上するため、月次損益が大きくブレてしまうのが難点です。
現金主義の仕訳は、下記のような仕訳を採用している会社もあります。とても雑なように見える仕訳ですが、預り金が溜まらないので残高の管理が楽です。
3-2.労働保険料の仕訳(発生主義“風”)
次に労働保険料の発生主義“風”の仕訳です。
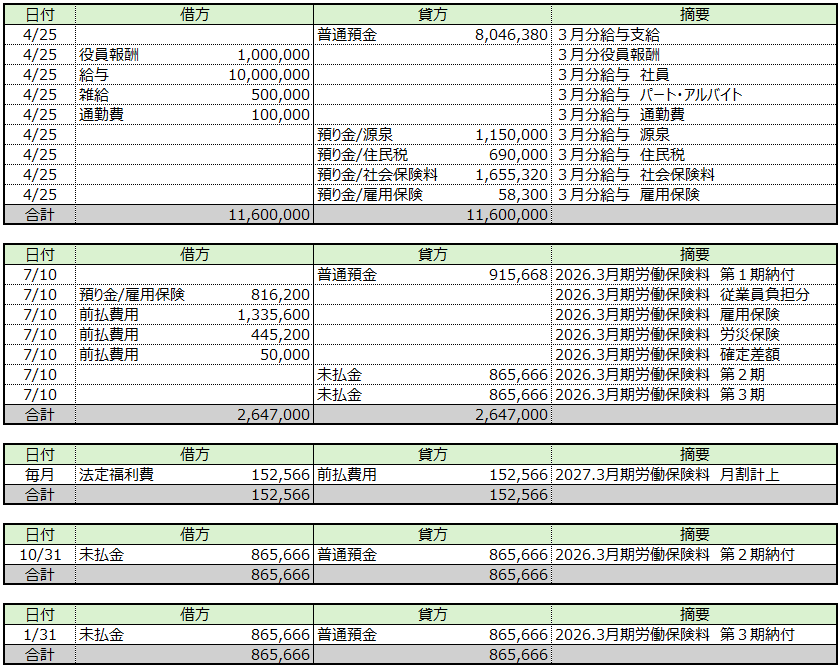
労働保険料は給料の支給額によって毎月の金額が変わるため、本来は給与を計上した際、一緒に労働保険料も計上しておきたいのですが、そうも言ってられないのが非上場会社の給与計算です。
労働保険料を納付時に費用計上すると月次損益が大きくブレるため、労働保険料が確定したタイミングで会社負担分を前払費用に計上し、月次で対象期間に応じて月割りで費用計上します。
3-3.労働保険料の仕訳(発生主義)
最後に発生主義の仕訳です。やっと来ました・・・長かった。
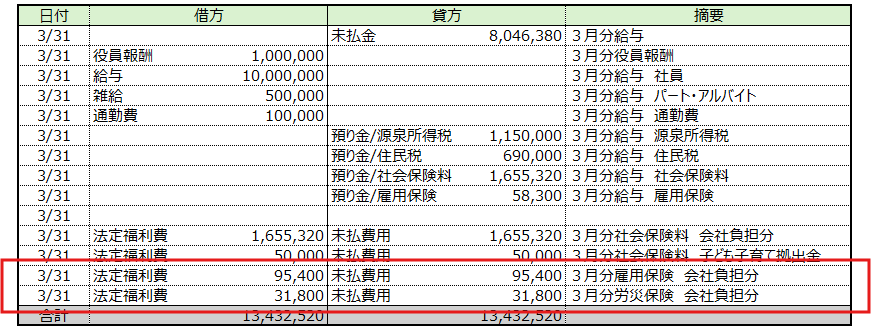
会社負担分の労働保険料(法定福利費)は、毎月の給与計上と同時に概算計上します。
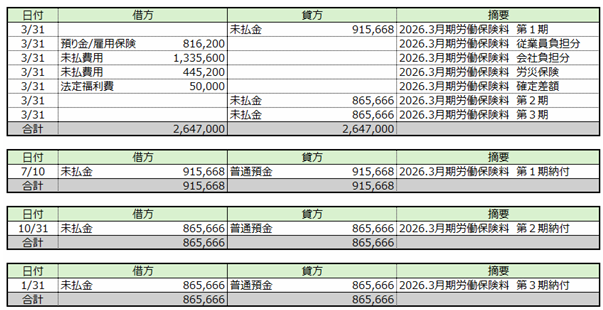
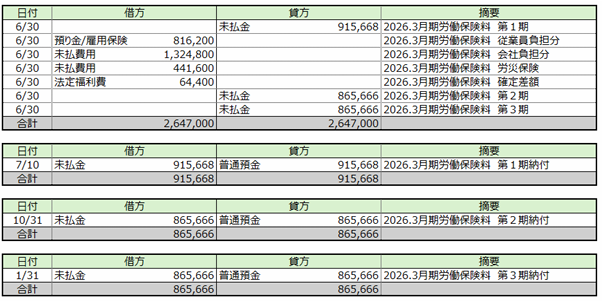
決算期末では、7月に納付予定の確定労働保険料を未払金計上し、従業員負担分の預り金と会社負担分の未払費用は取消をします。決算期末では、預り金と未払費用のB/S残高は0円になります。毎月の労働保険料は概算計上のため、確定した際の精算差額が法定福利費として発生します。
4.おまけ(発生主義の「あるべき残」)
ずっとPLばかり追いかけていましたが、会計パーソンなら「あるべき残」、つまりB/Sの預り金残高は押さえておきたいところです。
4-1.社会保険料・源泉所得税・住民税のB/S期末残高
社会保険・源泉所得税・住民税は、毎月納付のため、預り金の「あるべき残」は1ヵ月分もしくは2ヵ月分になるはずです。
【発生主義①の仕訳】
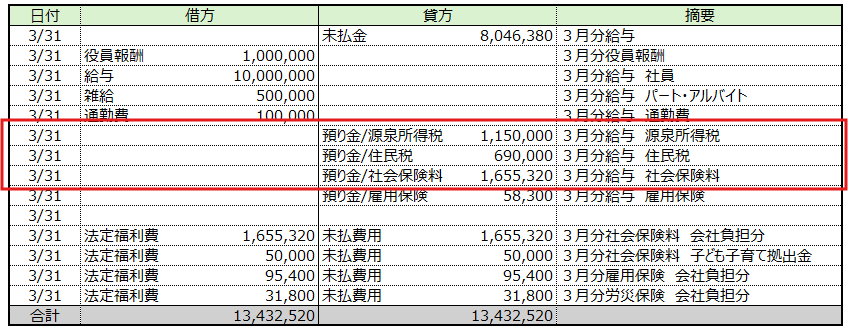
3/31に計上した給与は、4/25が支給日です。源泉所得税と住民税の納付日は5/10になるため、4月末時点では3/31に計上した預り金は残っています。
また、4/30には4月分の給与を計上するため、預り金が計上されます。
つまり4月末時点では、3月分と4月分の給与に対する源泉所得税・住民税の預り金が残っているはずです。常に2ヵ月分が残るべき!あるべき残!です。
一方で社会保険料については、3月に計上した預り金の社会保険料は翌月4月に納付をするため、社会保険料の預り金残高は1ヵ月分が「あるべき残」になります。
【発生主義②の仕訳】
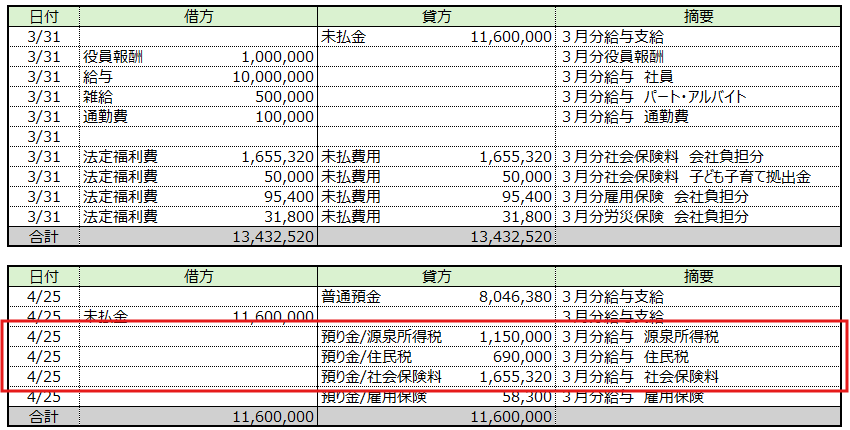
発生主義②の仕訳では、3/31の時点で預り金は計上しません。4/25の支給日に計上します。源泉所得税と住民税の納付日は5/10になるため、4月末時点では預り金の残高が1ヵ月分残っています。発生主義②の仕訳では、源泉所得税と住民税の預り金の「あるべき残」は1ヵ月分です。
一方で社会保険料については、4/25に計上した預り金の社会保険料は当月の4月末に納付をするため、社会保険料の預り金残高は残りません。
4-2.労働保険料のB/S期末残高
最後に労働保険料の「あるべき残」です。
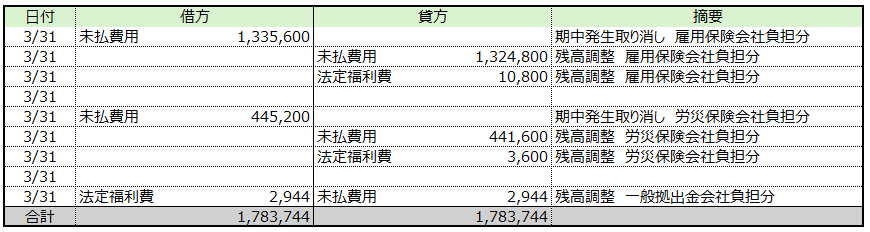
労働保険料の確定納付は7月のため、3-3.労働保険料の仕訳(発生主義)では3月の決算整理仕訳のタイミングで労働保険料の確定金額を計上しました。しかし実務上では、おそらく5月末までは決算作業が忙しくて、労働保険料の申告書には手が回らないと思います。そのため概算金額で「あるべき残」に調整する仕訳を入れておきます。
労働保険料は、試算表に計上している人件費(従業員に支払う給与や賞与、通勤費)に料率を掛けて概算金額を計算します。
なお労働保険料は、会社が全額負担する「労災保険」と会社と従業員が負担する「雇用保険」に分かれます。労災保険と雇用保険は料率が異なるため、それぞれ分けて計算します。
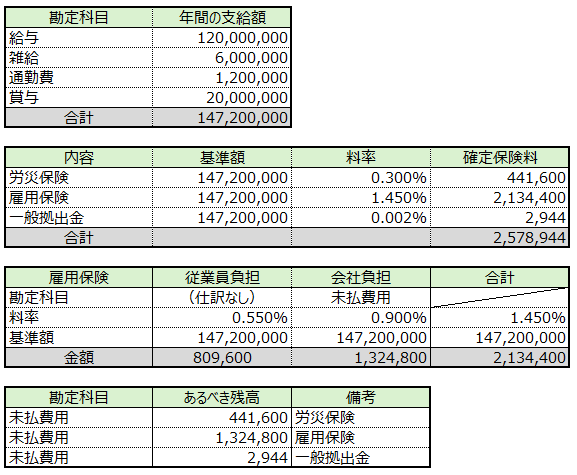
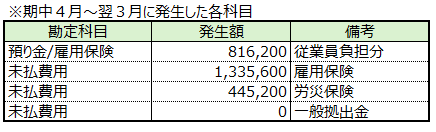
労働保険料の概算金額を計算したら、期中に発生した金額を取り消す仕訳を起票します。
労働保険料の申告書は、決算申告が落ち着く6月頃から着手できると思います。申告書を作成したら労働保険料の確定金額を計上します。
まとめ:給与計算の仕組みを知らないと法定福利費の仕訳すら切れない
経理部と人事部が分業している会社だと、給与の資料は人事部の給与計算担当者からもらった資料で仕訳を切ることになります。
その数字がどのように計算されて、いつ支給・控除されて、いつ納付されるのか。そこまで理解できると、毎月の仕訳が発生主義になっているのか、B/Sの「あるべき残」が正しいかを自分で確認できるようになります。
前回記事のように、ある日突然、M&Aした子会社の給与計算を担当する日が来るかもしれません。そのとき給与計算の仕組みを知らないと法定福利費の仕訳すら切れません。私自身、転職先でM&Aした子会社の給与計算を担当したことがあります。その際、町工場で「ぼっち管理部」として給与計算をしていた経験が役に立ち、滞りなく対応できました。
なんでもやるのが「ぼっち管理部」です。
【プロフィール】
ぶーちょ@野良経理
窓際にも座らせてもらえないバツイチ野良経理
経理歴18年/上場会社・経理財務部長
京都府出身。1985年生まれ。
経理部のコピー係からキャリアをスタートし、業務システムメーカー、町工場の一人管理部を経て上場会社へ転職。東証グロース・スタンダード上場の2社を経験したのち、現在の会社へ。
X(旧Twitter)やnoteでは、うだつの上がらない30代のオッサン経理マンに向けて、非上場会社の経理実務について発信。
X(旧 Twitter):@buchok_dojo
note:https://note.com/buchok_dojo
関連記事


【広告企画】会計大学院(アカウンティングスクール)12校の魅力を探る!
noteのご案内
ランキング
-
1
2026/10/20
【連載】中小企業の経理スキル大全~第7回:給与計算と人件費の仕訳 -
2
2026/10/19
教えてケイコ先生!新米税理士はじめの一歩〜③相続税申告において気をつけること -
3
2026/10/16
会計士だからこそできるAIエージェントの開発 ~バックオフィスの自動化 -
4
2026/10/15
わたしの独立開業日誌 #税理士・白濵祐季 -
5

2026/10/14
経理から会計士へ! 監査を経験して見えたこと(後編)
【広告のご案内】掲載要領(PDF資料)