
【編集部より】
話題になっている経済ニュースに関連する論点が、税理士試験・公認会計士試験などの国家試験で出題されることもあります。でも、受験勉強では会計の視点から経済ニュースを読み解く機会はなかなかありませんよね。
そこで、本企画では、新聞やテレビ等で取り上げられている最近の「経済ニュース」を、大学で教鞭を執る新進気鋭の学者に会計・財務の面から2回にわたり解説していただきます(執筆者はリレー形式・不定期連載)。会計が役立つことに改めて気づいたり、新しい発見があるかもしれません♪ ぜひ、肩の力を抜いて読んでください!
一橋大学大学院経営管理研究科准教授・石田惣平
はじめまして。一橋大学の石田惣平です。専門は財務会計と財務報告です。
企業が外に向けて出す情報と、その向こう側にいる人との関係を研究しています。経営者が公表する業績予想はどんな企業で正確になるのか。経営者の特性は企業の意思決定にどう影響するのか。サステナビリティ情報の開示を義務づけると、企業の行動は変わるのか。こうした問いを日本の上場企業のデータを使って確かめています。
会計の研究には、基準や仕訳の知識の先にある、人や企業の行動を扱うものがたくさんあります。その面白さが伝わればと思い、noteで記事も書いています。海外の学術誌に載った研究を専門外の方にも読める形で紹介しています。
この連載でも、ニュースの裏側にある研究を紹介していきます。2回にわたって取り上げるのは「のれん」です。
のれんの償却は続けることに
2026年7月27日、企業会計基準諮問会議は、のれんを償却しない会計処理(非償却)の導入を企業会計基準委員会(ASBJ)に提言しないと決めました。企業会計基準諮問会議はASBJが新しく検討するテーマを審議する会議です。ここで提言が見送られたので、日本基準ではのれんを一定の期間で償却する処理がこれからも続きます。
発端は2025年7月の提案でした。経済同友会などの13団体、スタートアップ35社、企業経営者138名が連名で2つの見直しを求めました。1つはのれんを償却するか償却しないかを企業が選べるようにすること。もう1つはのれん償却費を販売費及び一般管理費ではなく、営業外費用か特別損失に計上することです。営業利益は本業のもうけを示す数字として注目されるので、そこから償却費を外したいという提案です。それから1年、9回の公聴会と意見募集を経て結論が出ました。
簿記の問題で何度も解いてきた「のれんの償却」がなぜここまで大きな議論になったのでしょうか。
日本基準と国際基準で処理が違う
まず、のれんのおさらいです。A社が、純資産の時価が60億円のB社を100億円で買収したとします。商標権や特許権のように個別に計上できる資産はこの60億円に含まれます。そのうえで残る差額の40億円がのれんです。買収による相乗効果のように個々の資産には分けられないものの、将来の利益を生む力(超過収益力)に対して支払った金額と説明されます。
日本基準では、のれんを20年以内の期間で規則的に償却します。10年間、毎年同額を償却するとすればA社は毎年4億円を費用に計上します。さらに、買収した事業の業績が悪化するなど減損の兆候がある場合には、減損損失を計上する必要があるかを判定します。
これに対して、国際会計基準(IFRS)と米国基準では上場企業はのれんを償却しません。その代わりに、毎年、のれんの価値が下がっていないかを確かめます(減損テスト)。価値が保たれている限り、費用は発生しません。
つまり、ほかの条件が同じなら、日本基準の会社はIFRSの会社より営業利益が毎年4億円少なく表示されます。
なぜ「償却をやめてほしい」という声が上がったのか
提案者が挙げた理由は3つあります。
1つ目は国際的な整合性です。日本基準の会社は利益が小さく見えるので、海外の会社と比べられたときに不利になるという主張です。
2つ目はビジネスの変化です。企業の価値の源泉が無形のものに移るなかで、時間とともに一律に価値が減るという想定は実態に合わないという主張です。
3つ目がM&Aへの影響です。買収後に償却費が利益を押し下げるので、買収に踏み切りにくいというものです。償却費が買収後の利益を圧迫することは「のれん負け」とも呼ばれます。とくにスタートアップにとっては、大企業に買収されるという出口が狭まることにもなります。
なぜ見送られたのか
公聴会では賛否が分かれました。経営者やスタートアップの関係者が非償却を支持した一方で、毎年の減損テストは企業にも監査人にも負担が大きいといった意見も聞かれました。
最終的に企業会計基準諮問会議は、のれんを償却するという基本的な枠組みは変えないと判断しました。判断の軸は現行の処理を変えるだけの根拠があるかどうかでした。事務局の分析によれば非償却には国際的な整合性という利点があります。しかし、財務情報としての有用性の面で非償却が現行の償却を上回るといえる十分な根拠は示されませんでした。
実務への影響も考慮されました。国際的な整合性のために非償却を導入するなら、減損の判定方法など関連するルールも広く見直す必要があり、基準の公表までに少なくとも3年かかると分析されました。買収をしない会社にも影響が及びます。償却と非償却を選べるようにする案も会社どうしを比べにくくなるため採用されませんでした。
償却費を営業外費用や特別損失に移す提案も見送られました。ただし、議論がすべて終わったわけではありません。償却期間や償却方法の考え方を明確にすることで実務上の課題に対応できるか、のれん償却前の営業利益に関する情報提供を見直すべきか。この2点はASBJが検討することになりました。
試験勉強とのつながり
「のれんを償却する理由」と「償却しない理由」は、税理士試験の財務諸表論や公認会計士試験の会計学でも出題されたことがあります。
償却を支持する考え方はこうです。のれんは買収に投じた資金の一部なので、買収で得られる収益に対応させて少しずつ費用にしていくのが筋です。また、買収で手に入れた超過収益力は競争のなかで時間とともに薄れていきます。それでも高い利益が続いているなら、買収後の努力で新しく生まれたのれん(自己創設のれん)に入れ替わっている可能性があります。償却しなければ計上が認められていない自己創設のれんを資産に載せ続けることになりかねません。
償却しない考え方はこうです。のれんの効果が続く期間や価値の減り方は合理的に予測しにくいものです。期間を決めて償却しても、実態を適切に表せません。価値が下がったときに減損すれば足ります。
企業結合に関する会計基準の「結論の背景」には、こうした議論が整理されています。今回の1年間は、テキストに載っているこの対立が現実の制度づくりの場でそのまま争われた例といえます。
ところで、提案の3つ目の理由を思い出してください。「償却があるからM&Aに踏み切れない」。もしそうなら、償却をやめた国ではM&Aが増えているはずです。これはデータで確かめられる問いです。次回は、この問いに挑んだ研究を紹介します。
【参考文献】
・財務会計基準機構(2026)「のれんの会計処理に関するテーマ提案への対応状況」。
【執筆者紹介】 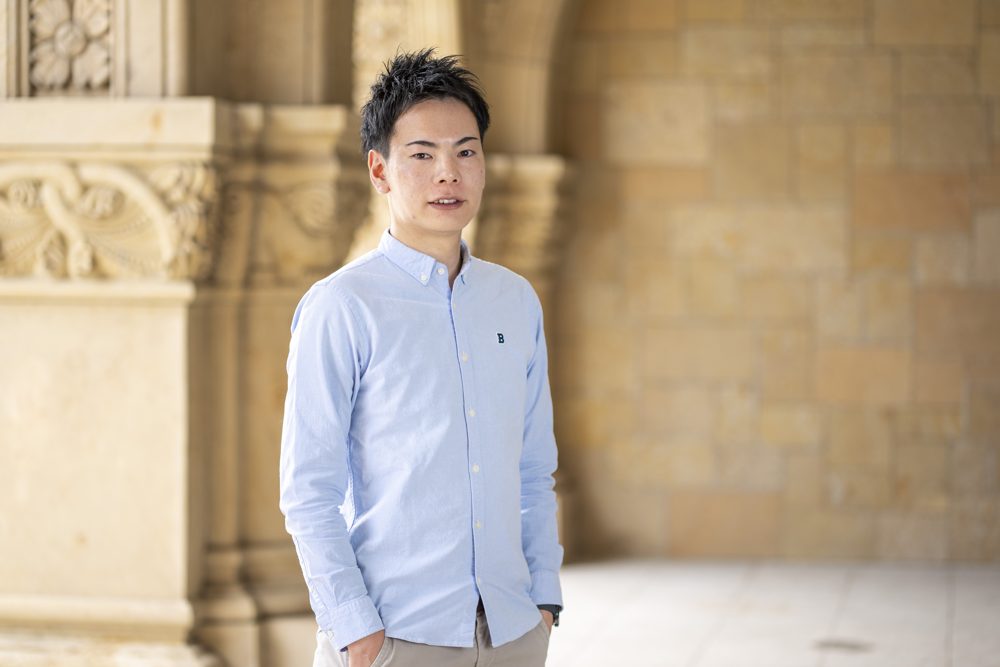
石田惣平(いしだ・そうへい)
一橋大学大学院経営管理研究科准教授。2016年一橋大学大学院商学研究科博士後期課程修了、博士(商学)。埼玉大学経済学部専任講師・准教授、立教大学経済学部准教授を経て、2024年より現職。専門は財務会計・財務報告。業績予想、経営者の特性、サステナビリティ情報の開示などを研究している。日本会計研究学会学会賞(2025年)、日本経営財務研究学会学会賞(2026年)を受賞。note( https://note.com/souhei_ishida )とX( https://x.com/souhei_ishida )で会計研究を紹介中。
関連記事


【広告企画】会計大学院(アカウンティングスクール)12校の魅力を探る!

noteのご案内
ランキング


【広告のご案内】掲載要領(PDF資料)