
【編集部より】
話題になっている経済ニュースに関連する論点が、税理士試験・公認会計士試験などの国家試験で出題されることもあります。でも、受験勉強では会計の視点から経済ニュースを読み解く機会はなかなかありませんよね。
そこで、本企画では、新聞やテレビ等で取り上げられている最近の「経済ニュース」を、大学で教鞭を執る新進気鋭の学者に会計・財務の面から2回にわたり解説していただきます(執筆者はリレー形式・不定期連載)。会計が役立つことに改めて気づいたり、新しい発見があるかもしれません♪ ぜひ、肩の力を抜いて読んでください!
千葉商科大学准教授・東条美和
なぜ、この日に…
2024年9月13日(金)と聞いて、ピンと来る方はかなりのマニアかも。
忘れもしない新リース会計基準が公表された日です。「なぜ、この日に…、縁起がわるいじゃない!」と思ったのは私だけかもしれません(笑)。
ご存知のとおり、新基準は使用権モデルを採用しています。借手ではファイナンスリースとオペレーティングリースの区分がなくなり、すべてのリースをオンバランスします。わが国のリース取扱高は約5兆円。財務数値作成プロセスの増加をはじめROAへの影響など、新基準がもたらすインパクトは計りしれません。会計が変われば税にもその影響が及びます。
今回は、強制適用(2027年4月1日)を目前に控え、新基準への税務対応について考えてみましょう。
乖離? それとも調和?
新基準への対応は2025年度税制改正で行われました。目を惹くのは、オペレーティングリースにおける借手の賃貸借処理の堅持です(法法53)。これにより、オペレーティングリースについては会計と税が乖離することになります。
同改正では「リース期間定額法」の見直しも行われましたが、これは新基準と平仄をあわせています(法令48の2 ①六・④、61①二イ)。また、新基準では貸手のファイナンスリースのうち、いわゆる第2法と呼ばれるリース料受取時の売上高と売上原価を計上する方法が廃止されたことに伴い、税務においても「リース譲渡に係る収益及び費用の帰属年度の特例」(旧法法63、旧法令124‐128)が廃止されました。
このように法令上は乖離と調和が混在していますが、リース関係通達に目を移すと異なる側面が浮かび上がります。同改正に伴い法人税基本通達等の一部改正が行われ、2025年6月30日付および11月27日付で国税庁から公表されました。改正通達は原則として新基準の考え方を取り込んでいます。
ここで注目すべきは新基準との調整にとどまらず、長年にわたり、会計と税との間に存在していた差異を解消しようとする姿勢です。たとえば、「リースの判定」はその典型といえるでしょう。法人税法上のリース取引は、資産の賃貸借のうち、解約不能要件とフルペイアウト要件を満たすものです。この2つの要件自体は会計と共通していますが、フルペイアウト要件の判定基準はそれぞれ内容を異にしていました。
新基準では現在価値基準または経済的耐用年数基準のいずれかに該当することが求められていますが(適用指針第59、第62等)、改正法人税基本通達でもいずれかに該当する場合はフルペイアウト要件を満たします(法基通12の5-1-3 )。
特定取引の取扱いは?
税制が新基準をおおむね受け容れたようにもみえますが、安心するのはまだ早いかもしれません。というのは、セール・アンド・リースバックやサブリースといった特定取引の取扱いがはっきりしないからです。
たとえば、前者についていえば、新基準では取引の各段階(①セール・アンド・リースバック取引に該当するかどうかの判断、②金融取引の判定、③資産の譲渡対価が明らかに時価ではない場合または借手のリース料が明らかに市場レートではない場合の取扱い)に応じて新たな会計処理が行われますが、目下のところその税務対応は示されていません。サブリースもまた然りです。
わが国では、これまでもリース会計基準の公表(1993年、2007年)に応じて税制改正(1998年、2007年)が行われてきましたが、従来どおり調和の方針を維持するのか、あるいは、残された項目について乖離の方向に進むのかは、今後の会計と税の関係を占う上でも興味深いですね。
【参考文献】
坂本雅士(2026)「新リース会計基準におけるセール・アンド・リースバック取引ー会計処理と税務上の取扱いに関する若干の考察ー」(末永英男/宮崎裕士 編著『所得と利益の制度的研究』中央経済社 )、13-24頁。
【執筆者紹介】
東条美和(とうじょう・みわ)
千葉商科大学商経学部准教授。千葉県出身。2017年立教大学経済学研究科博士課程後期課程単位取得退学、修士(経済学)。共著として『現代税務会計論(第9版)』(坂本雅士(編著)、中央経済社、2026年)がある。専門分野は税務会計、法人税法。日商簿記検定の指導も行う。会計、税務の知識を初学者にもわかりやすく楽しく伝えるべく日々奮闘中。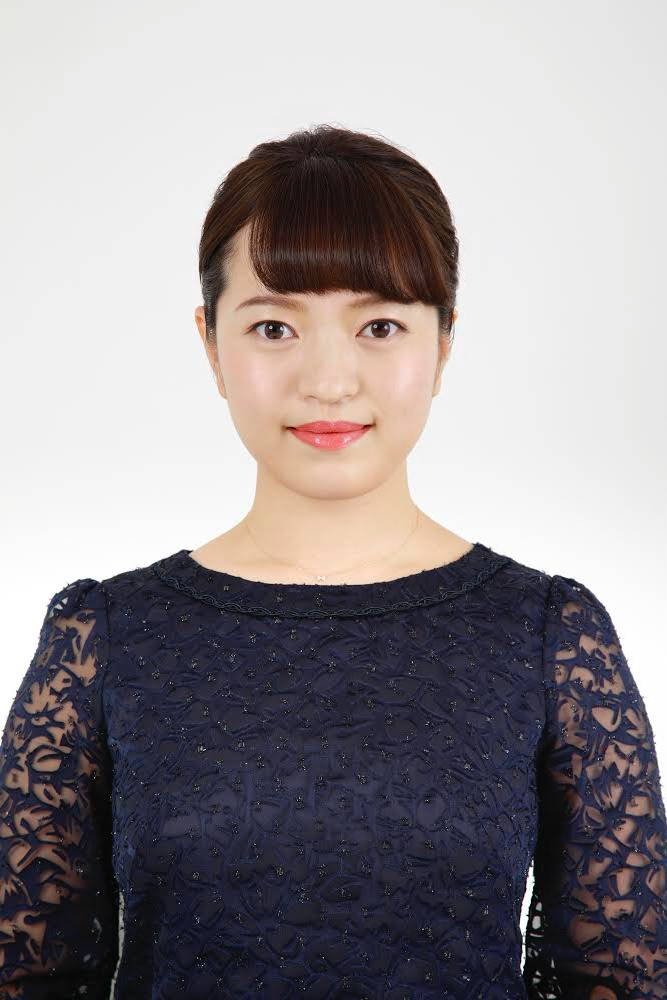
関連記事

【広告企画】会計大学院(アカウンティングスクール)12校の魅力を探る!

noteのご案内
ランキング
-
1
2026/9/24
【経済ニュースを読み解く会計】待ったなし! 新リース会計基準への税務対応 -
2
2026/9/18
本試験、合格発表、「その先」のこと―資格がキャリアの扉を開けてくれた -
3
-
4
2026/9/16
読書の秋! ナミさん(監査・会計アシスタント)がオススメする課題図書 -
5

2026/9/15
海外ビジネスで「うまくやる」ための文化理解~②その“Sorry”は本当に必要か~
【広告のご案内】掲載要領(PDF資料)