
【編集部より】
話題になっている経済ニュースに関連する論点が、税理士試験・公認会計士試験などの国家試験で出題されることもあります。でも、受験勉強では会計の視点から経済ニュースを読み解く機会はなかなかありませんよね。
そこで、本企画では、新聞やテレビ等で取り上げられている最近の「経済ニュース」を、大学で教鞭を執る新進気鋭の学者に会計・財務の面から2回にわたり解説していただきます(執筆者はリレー形式・不定期連載)。会計が役立つことに改めて気づいたり、新しい発見があるかもしれません♪ ぜひ、肩の力を抜いて読んでください!
福岡大学准教授・山本健人
みなさん、はじめまして。福岡大学で監査論と簿記を教えています山本と申します。
このコラムの執筆依頼を受けたころ、ちょうど監査事務所の再編に関するニュースを目にする機会が増えていました。そこで、今回と次回のコラムでは、なぜ監査事務所の再編が活発になっているのか、そして、こうした再編がどのような影響をもたらすのかについて、考えてみたいと思います。
最近の再編事例
2026年7月、仰星監査法人と三優監査法人が、2027年7月の合併に向けて基本合意し、仰星監査法人を存続法人として「監査法人BDO Japan」となる予定だと報じられました[1]。両法人は、大手監査法人に次ぐ準大手監査法人に属しており、「ある程度規模の大きい監査法人でも、将来を見据えた再編が起こるのだな」と、私自身、少し驚きました。
このほかにも、ふじみ監査法人が明光監査法人を2026年10月1日付で合併することが報じられたり[2]、えひめ有限責任監査法人の人材と監査クライアントを監査法人アヴァンティアが10月1日付で引き継ぎ、経営統合することが報じられました[3]。
このように形はそれぞれ異なるものの、監査事務所の再編が相次いでいます。
監査市場の変化
では、なぜ今、このような再編が進んでいるのでしょうか。
その背景を考える上で、注目したいのが、日本の上場会社監査市場の変化です。
かつて、日本の上場会社監査市場は、少数の大手監査法人が大きなシェアを占める「寡占市場」と言われていました。しかし近年は、その状況が変わりつつあります。
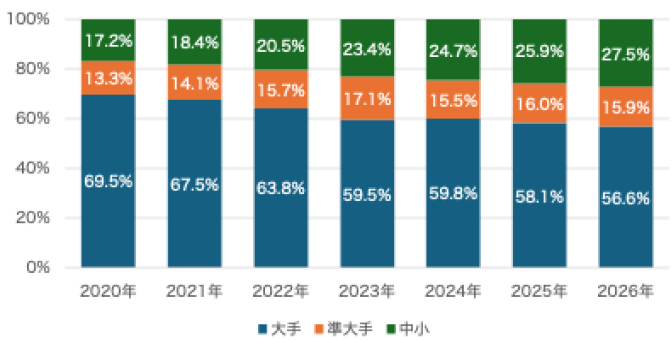
図1は、上場会社監査を対象とした監査市場シェアの推移です。ここでは、大手・準大手・中小の各カテゴリーに属する監査事務所が担当する監査クライアント数の割合で市場シェアを測っています。
(注)各年3 月末時点の国内上場会社の監査クライアント数に基づいて算出。監査事務所
の区分は、大手= あずさ、トーマツ、EY 新日本、PwC Japan( 2023 年12 月の合併以前は
PwC あらた)。準大手= 仰星、三優、太陽、東陽( 2023 年まではPwC 京都を含む)。中小
= 上記以外。
(出所)公認会計士・監査審査会『モニタリングレポート』令和2年版〜令和8年版より
筆者作成。
2020年には約70%あった大手の市場シェアは、2026年には約57%へと縮小していることがわかります。では、大手から離れた監査クライアントは、どこへ移ったのでしょうか。
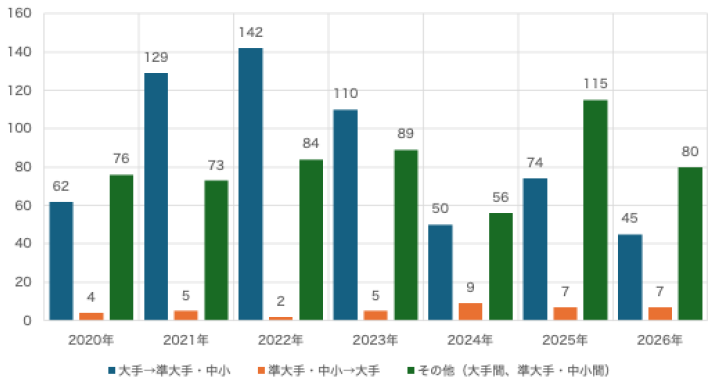
図2は、監査人の交代を交代前・交代後の区分別にみたものです。
(注)各年6 月末までの監査人の交代を集計。監査事務所の合併による交代は除外。
(出所)公認会計士・監査審査会『モニタリングレポート』令和2 年版〜令和8 年版より
筆者作成。
大手から準大手・中小への交代(青色の棒)は、2022年の142件をピークに減少しましたが、2026年でも45件あります。一方、準大手・中小から大手への交代(オレンジ色の棒)は、いずれの年も10件未満で、大手からの監査クライアント流出が流入を上回る状態が続いています。
こうした動きから、大手以外の監査事務所が上場会社監査の担い手となる場面は、以前と比べて増えていることがうかがえます。これは、大手以外の監査事務所にとって、1つのチャンスともいえます。
広がるチャンス、立ちはだかる壁
機会が広がるということは、それに対応するだけの体制も必要になるということです。現在、上場会社の監査を担うには、「上場会社等監査人名簿」への登録が必要であり、相応の品質管理体制が求められます。また、監査事務所を取り巻く環境はそれ以外にも大きく変化しています。
たとえば、AIをはじめとする新しいテクノロジーへの対応です。監査ツールへの投資だけでなく、それを使いこなす人材の育成も必要になります。また、新たな監査クライアントを獲得していくためには、特定の業種や地域に関する専門性、IPO、IT監査など、その監査事務所ならではの強みを磨くことも重要になるでしょう。
ここで、冒頭で紹介した再編の理由をみてみましょう[4]。
仰星監査法人と三優監査法人は、監査品質への社会的要請、人材確保競争、AI・ICTの進展、被監査会社の高度化・国際化などを合併検討の背景に挙げています。また、ふじみ監査法人と明光監査法人の合併では、人材基盤や専門知見の統合、IT監査への対応力強化が掲げられています。えひめ有限責任監査法人と監査法人アヴァンティアの経営統合でも、人材、品質管理、テクノロジー、専門性などの経営基盤強化に加え、地域・産業に関する知見の活用が意識されています。
こうしてみると、監査事務所の再編は、単に「大きくなるため」だけではなさそうです。監査市場が変化するなかで、必要な人材や専門性、テクノロジーなどの経営資源をどのように確保し、自分たちの強みをどう伸ばしていくのか。その1つの答えとして、合併や経営統合といった選択肢があるのかもしれません。
今回は、監査事務所の再編について、監査市場の変化という観点から考えてみました。では、こうした再編は、どのような影響をもたらすのでしょうか。次回は、このテーマに取り組んだ監査研究を紹介しながら、再編の「その先」を考えてみたいと思います。
[1] 「監査法人の再編加速 仰星と三優、準大手2社合併へ 会計不正の発見力向上」『日本経済新聞』(朝刊)2026年7月24日、1ページ。
[2] 「明光監査法人を吸収合併、ふじみ 監査・保証の基盤強化」『日本経済新聞』(朝刊)2026年7月25日、16ページ。
[3] 「中堅監査法人アヴァンティア、愛媛の法人と経営統合」『日本経済新聞』(朝刊)2026年8月27日、18ページ。
[4] 以下の再編理由は、各監査法人のホームページにおける公表資料を参照しました。
【執筆者紹介】
山本健人(やまもと・けんと)
福岡大学商学部経営学科准教授。2018年、神戸大学大学院経営学研究科博士課程後期課程修了。博士(経営学)。熊本学園大学商学部特任助教、同大学大学院会計専門職研究科専任講師、准教授を経て、2026年4月より現職。専門は監査論。監査、コーポレート・ガバナンスに関する実証研究に取り組む。
関連記事

【広告企画】会計大学院(アカウンティングスクール)12校の魅力を探る!
noteのご案内
ランキング
-
1
2026/10/22
【経済ニュースを読み解く会計】監査事務所の再編—なぜ監査事務所は手を組むのか? -
2
2026/10/21
海外ビジネスで「うまくやる」ための文化理解~③実は重要、グローバル人材にとっての体力〜 -
3
2026/10/20
【連載】中小企業の経理スキル大全~第7回:給与計算と人件費の仕訳 -
4
2026/10/19
教えてケイコ先生!新米税理士はじめの一歩〜③相続税申告において気をつけること -
5
2026/10/16
会計士だからこそできるAIエージェントの開発 ~バックオフィスの自動化
【広告のご案内】掲載要領(PDF資料)