
2024年1月から新NISAが始まり、読者の方の中にも証券会社に口座を開いて、新たに株式投資に取り組んだ方もいらっしゃるのでは。投資に際して企業の経営状況を正しく理解するためには、財務諸表の理解と分析が欠かせませんし、自社の経営戦略を考えるうえでも同様です。損益計算書(PL)、貸借対照表(BS)、キャッシュフロー計算書(CF)の数字を読み解くことで、企業の収益性や安全性、成長性を見極めることができます。
本連載では、中央大学商学部で教鞭を執っている中村亮介教授に、財務諸表分析の基本から、実践的な分析手法までをわかりやすく解説してもらいます。財務諸表の数字をどう活用すればよいのか具体例を交えながら解説してもらい、資産運用にも役立つ知識を提供します。
中央大学教授・中村亮介
持論ですが、簿記・会計を勉強したことがあるかどうかを測るリトマス試験紙は、「借入金」を何と読むか、だと思っています。これを「しゃくにゅうきん」と読めば、簿記・会計を(きちんと)勉強したことがない、ということになるでしょう。
簿記・会計上の正解は「かりいれきん」です。
では、なぜ簿記・会計を勉強したことがない人は「しゃくにゅうきん」と読んでしまうのでしょうか。それは、 「送り仮名がないから」だと推測しています。
これが「借り入れ金」と書かれていれば、誰でも「かりいれきん」と読むでしょう。
過去に、「仕入」を「しにゅう」と読んだ学生がいて、そのときは「わかってないなぁ」と思いましたが、よく考えるとこれも送り仮名の「れ」がないがゆえに、たいていの熟語は「音+音」「訓+訓」で読むという日本語の法則にしたがった結果だと理解しました。
このように、簿記・会計の用語の多くは送り仮名が省略されており、それがゆえに「重箱読み(音+訓)」「湯桶読み(訓+音)」的になってしまっているのです[1] 。
昔の帳簿は手書きでしたから、記帳の効率性を重視して送り仮名が省略されるようになったのではないか、と推測しています[2]。
勘定科目が難読であることが「簿記・会計離れ」の一因となっているのであれば、パソコン入力がスタンダードとなった今日では、送り仮名を入れた勘定科目にしてはどうか、と思っています。
ちなみに、私は群馬県出身ですが、群馬を知っているかを測るリトマス試験紙は、「安中」市を読めるかどうかです。
正解は「あんなか」市です。
これも音+訓で構成される「重箱読み」で、田舎出身者以外は読めません(笑)
さて、今回から、実際の企業同士を比較して分析します。ここでは、「どちらの株式を購入するか」を決めたい株式投資家の立場をとります。
分析対象は、ドラッグストアを営んでいる株式会社マツキヨココカラ&カンパニー(以下、マツキヨ)と、株式会社クリエイトSDホールディングス(以下、クリエイト)です[3]。いずれのドラッグストアも私の自宅の近所にあり、よく利用しています。特に、クリエイトの店内で流れているテーマソングは一度聞くと頭から離れません。サビの「ク・リ・エーイトーエ・ス・ディー♪」が4拍子の枠に収まっていないのがクセになります[4]。
なお、今回は収益性の分析のみを扱います。
ROAの分析
まずは、ROA(総資産当期純利益率)を計算します。ROAは、当期純利益を総資産で割った指標であり、企業が保有するすべての資産をどの程度有効に活用して利益を生み出したかを表します。
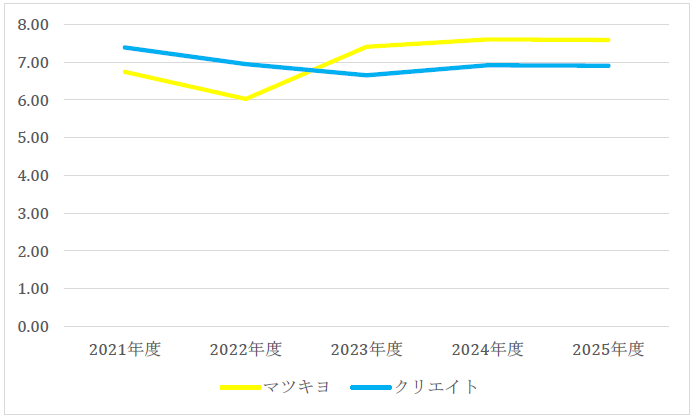
ROAは2021年度・2022年度ではクリエイトの方が高いですが、2023年度以降はマツキヨの方が高くなっています。また、一時的な損益を除いた正常な収益力をみる総資産経常利益率や、本業の収益力をみる営業資産営業利益率で比較しても傾向は変わりません(結果は非掲載)。
ただし、ROAだけをみても、マツキヨの優位性が「収益のうち多くを利益として残している」ためなのか、「資産を効率よく利用して多くの収益を生み出している」ためなのかはわかりません。そこで、次にROAを収益利益率と資産回転率に分解して、その原因を検討します。
収益利益率の分析
収益利益率は、収益に対する利益の割合であり、大きいほど収益性は高いと判断されます。最初に、総合的な収益利益率である、総収益当期純利益率を見てみると、マツキヨがすべての期でクリエイトを上回っています。
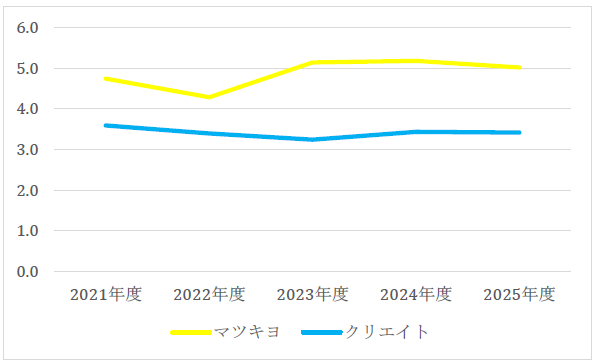
これについて他の利益を分子とした収益利益率を見ていくと、いずれもマツキヨの方が年度に関わらず高いことがわかります。
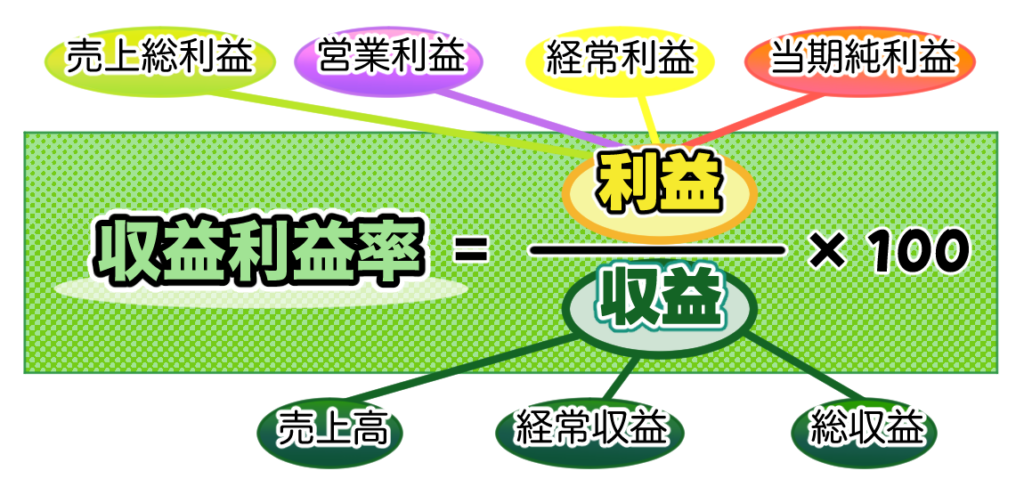
なお、売上高売上総利益率は、売上高のうち売上原価を差し引いた後にどれだけ利益が残ったかを示す指標であり、商品・製品それ自体の粗利率を表します。売上高営業利益率は、そこからさらに販売費及び一般管理費を差し引いた、本業の収益性を示します。経常収益経常利益率は、本業に加えて営業外収益費用も含めた通常の企業活動全般の収益性を計算しています。
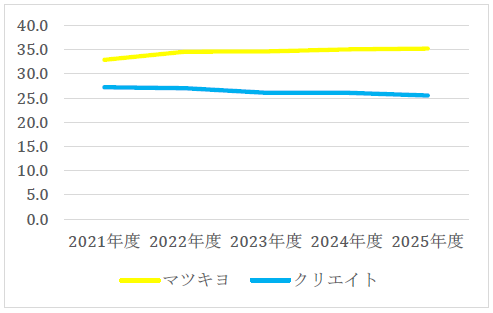
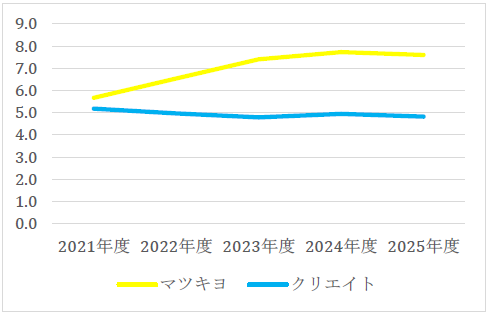
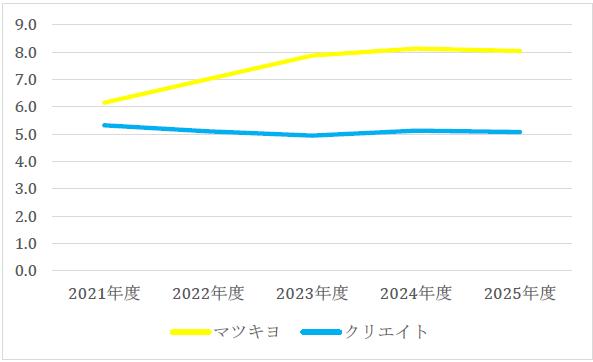
したがって、マツキヨの収益利益率の優位性は特定の利益段階だけにみられるものではなく、売上総利益の段階からすでに生じていることがわかります。そこで、この差が主に商品自体の利益率から生じているのか、それとも販売費及び一般管理費の管理の優劣から生じているのかをさらに検討します。そのために、売上高販売費及び一般管理費率を計算します。
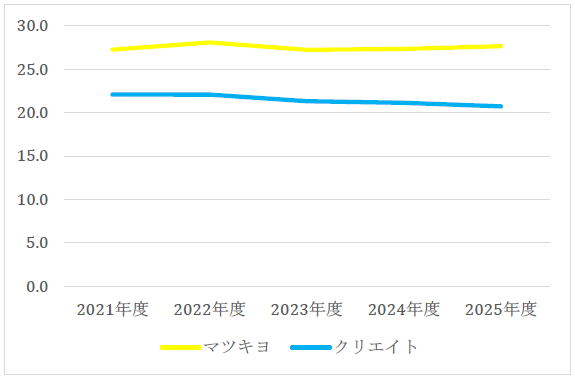
すると、クリエイトの方が低く、売上高に対する販管費の負担はクリエイトの方が小さいことがわかります。したがって、収益利益率のマツキヨの優位性は、商品自体の利益率によるものが主な原因ということができるでしょう。
資産回転率の分析
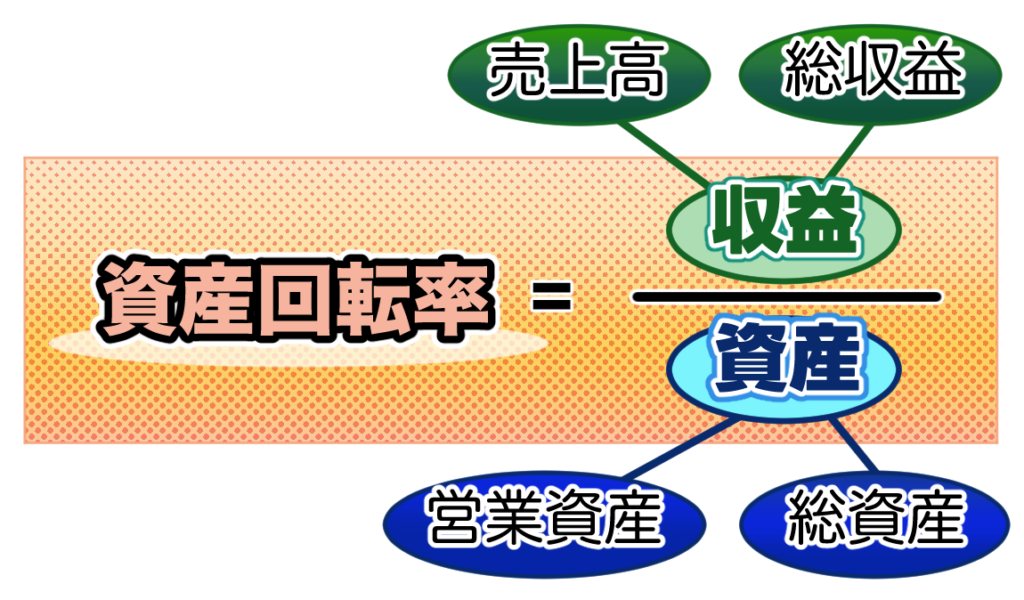
次に、資産回転率を確認します。資産回転率は、資産に対してどの程度の収益を生み出したかを示す指標であり、資産を投資総額とみなせば、それを収益によって何回「回収」したかを表しています。したがって、資産回転率が大きいほど、資産の利用効率が高いと評価できます。
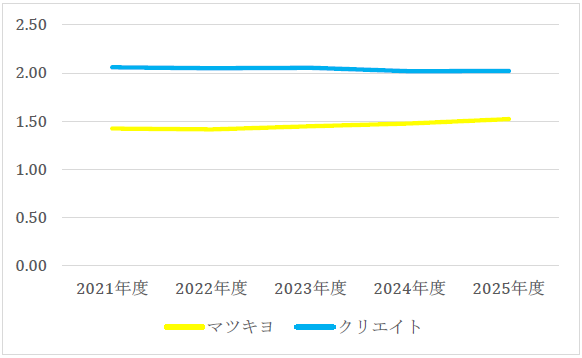
総資産回転率を見ると、クリエイトの方が一貫して高いことがわかります。これは、営業資産回転率においても同様でした(結果は非掲載)。したがって、資産を利用して収益を生み出す効率については、クリエイトの方が優位であることがわかります。
以上の関係は、次のように整理できます。
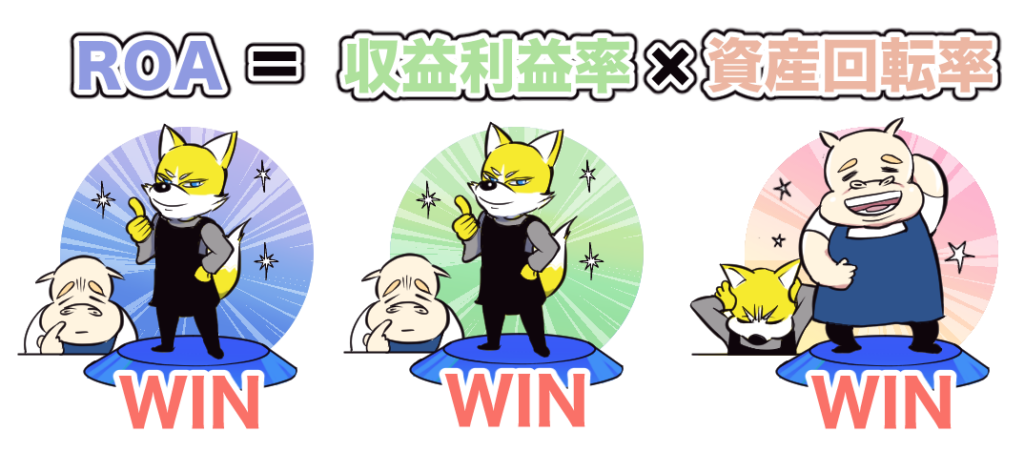
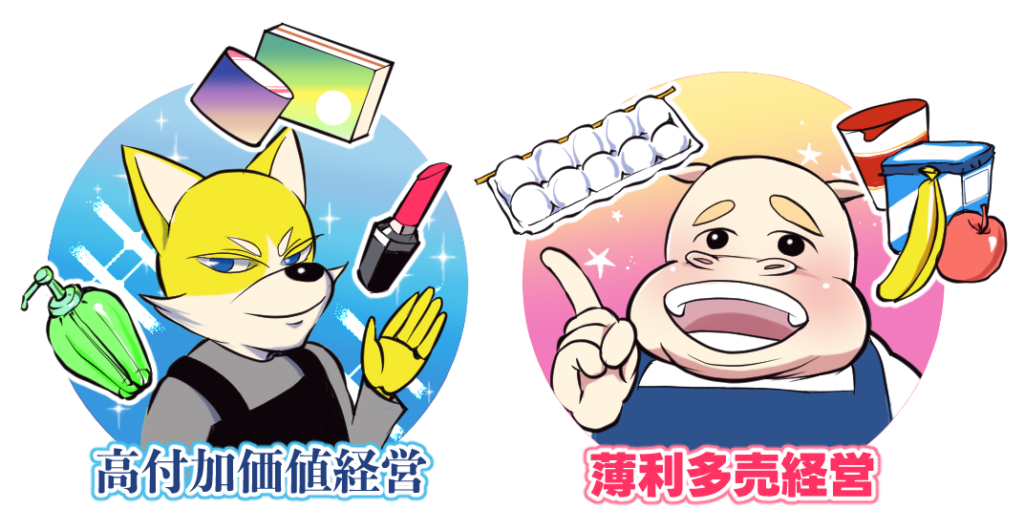
収益利益率はマツキヨの方が高く、回転率はクリエイトの方が高いという関係にあります。したがって、同じドラッグストアという形態ですが、相対的には「高付加価値経営のマツキヨ」と、「薄利多売経営のクリエイト」ということができるでしょう。結果として、収益利益率の優位性が、マツキヨの高ROAにつながっているのです。
ROEの分析
ROE(株主資本当期純利益率)は、株主が企業に投資した資本を企業がどの程度有効に運用し、利益を生み出したかを示す指標です。現在の株主にとっては、自らの資金を現在の経営者に任せ続けるか、また潜在的な株主にとっては投資するかを判断する際の重要な指標となります。
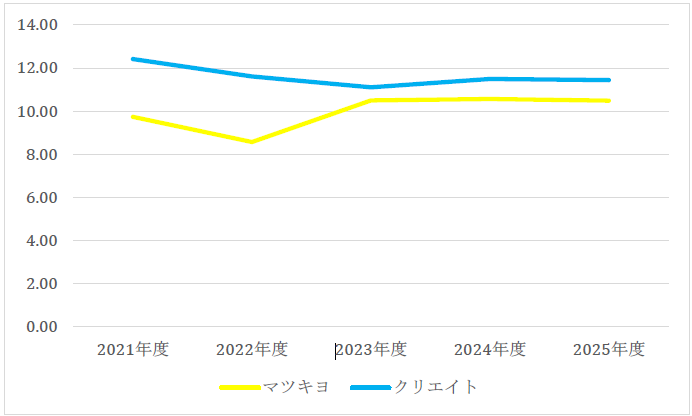
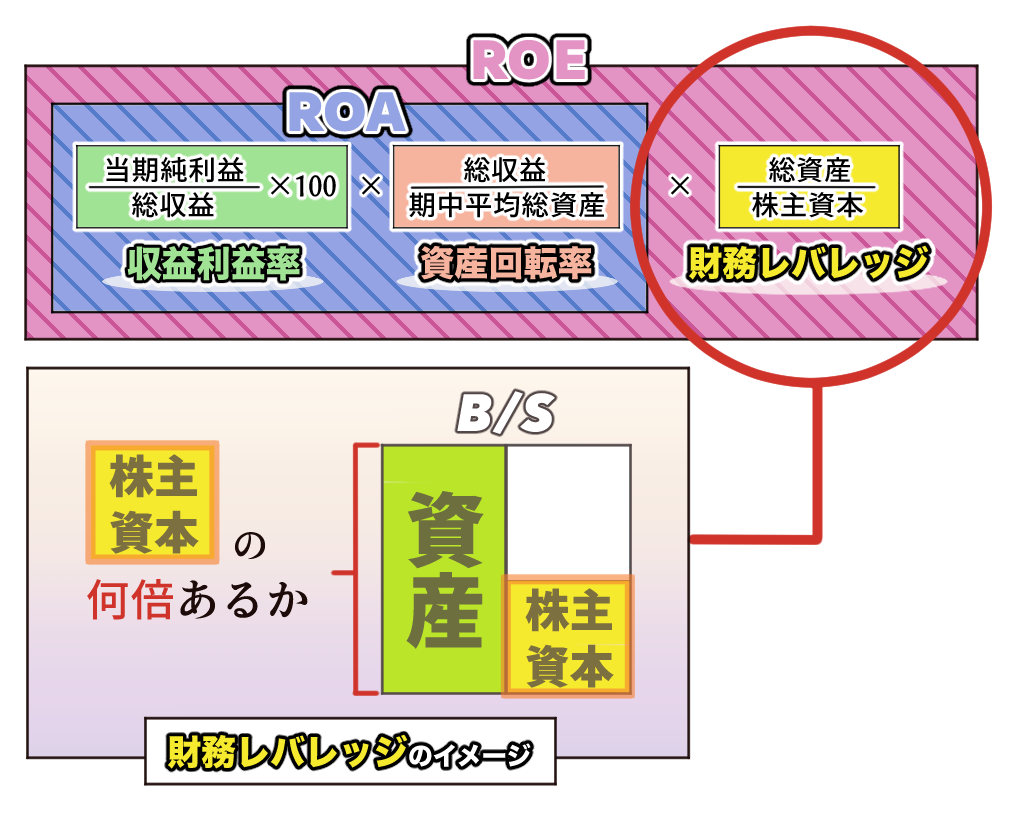
両社を比較すると、2023年度以降のROAではマツキヨが高いのに対し、ROEはすべての年度でクリエイトの方が高いことがわかります。ROEは「収益利益率×資産回転率×財務レバレッジ」、すなわち「ROA×財務レバレッジ」に分解できます。そこで、ROEの差を考えるため、両社の財務レバレッジを比較します。
なお、財務レバレッジは、総資産が株主資本の何倍あるかを示す指標です。この指標が大きいほど、少ない株主資本で多くの資産を利用していることになるため、ROAが同じ(かつプラス)であれば、財務レバレッジが高いほどROEは高くなります。
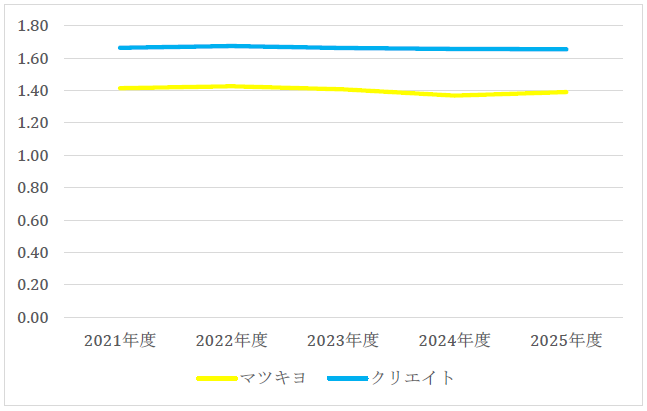
財務レバレッジはどの期もクリエイトの方が高いことがわかります。2023年度以降のROAはマツキヨの方が高いにもかかわらず、ROEはクリエイトの方が高いため、2023年度以降にみられるROAとROEの順位の逆転は、クリエイトの高い財務レバレッジによって生じていると理解できます。
ただし、株主資本は返済義務がないのに対し、負債は返済義務があります。このため、財務レバレッジが高いことは、収益性の面ではROEを高める一方、安全性の面では注意を要します。したがって、高いROEが必ずしも本業の収益力の高さだけを表すわけではなく、財務政策によって高められている可能性もあります。この点は、後の安全性分析で改めて検討します。
なぜマツキヨの売上高売上総利益率はクリエイトより高いか
では、なぜマツキヨの売上高売上総利益率はクリエイトより高いのでしょうか。それは、取り扱っている商品の特徴に起因すると考えます。
マツキヨは、化粧品と医薬品の売上構成比が72%であるとされています(株式会社マツキヨココカラ&カンパニー統合報告書2025、13頁)。一方、クリエイトはドラッグストア事業の売上構成比の多くが食料品(43%)であり、化粧品と医薬品の構成比は25%弱です(クリエイトSDホールディングス統合報告書2025、12頁)。
マツキヨココカラ&カンパニーの2022年の統合報告書によると、各商品の売上高売上総利益率は次のとおりとなっています。これを見ると、医薬品・化粧品の利益率が食料品よりも高いことがわかります。
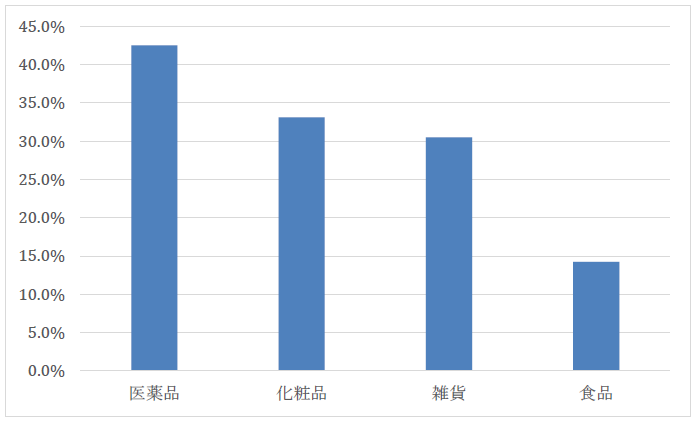
(出典)ママツキヨココカラ&カンパニー統合報告書2022、59頁をもとに筆者作成
このことから、両社の商品構成の違いが売上高売上総利益率の差を生み、それが収益利益率を通じて、2023年度以降における両社のROAの差の一因となっていると推測できます。
まとめ
・マツキヨとクリエイトの収益性を比較すると、ROAは直近3年はマツキヨの方が高く、ROAを収益利益率と資産回転率に分解すると、マツキヨは収益利益率で優位にある。
・売上高売上総利益率・売上高営業利益率・経常収益経常利益率はいずれもマツキヨの方が高い。一方、売上高販売費及び一般管理費率はクリエイトの方が低いため、マツキヨの収益性の高さは主として商品の販売段階で高い利益率を確保していることによると考えられる。
・総資産回転率はクリエイトの方が高い。したがって、マツキヨは「高付加価値型」、クリエイトは「薄利多売型」という違いがあり、マツキヨでは高い収益利益率が高ROAにつながっている。
・ROEはクリエイトの方が高い。これはクリエイトの財務レバレッジがマツキヨより高いためであり、2023年度以降はROAではマツキヨが優位でも、財務レバレッジの違いによってROEではクリエイトが上回る。
・マツキヨの売上総利益率が高い背景には商品構成の違いがあるものと推測される。マツキヨは医薬品・化粧品の売上構成比が高い一方、クリエイトは食料品の比率が高い。医薬品・化粧品は食料品より売上総利益率が高いため、この商品ミックスの違いが売上高売上総利益率の差を生じさせ、ROAの差の一因となっていると考えられる。
財務諸表分析(のレポート)において最も重要なパートは、今回においては「なぜマツキヨの売上高売上総利益率はクリエイトより高いか」の節にあると私は考えます。というのも、財務指標そのものは、同じデータと計算方法を用いれば誰が計算しても同じ結果になります。出てきた数値をもとに「なぜその差が生じたか」を検討することこそが、株式投資家であれば将来の企業業績の予測に役立つでしょうし、企業経営者であればその企業の業績改善策を練る際の参考になるでしょう。その意味では、数ある財務指標は意思決定のための補助ツールに過ぎないのです。
次回は、マツキヨとクリエイトの安全性の分析・企業価値の分析を行います。
<著者紹介>
中村亮介(なかむら・りょうすけ)
中央大学商学部教授。一橋大学大学院博士後期課程修了、博士(商学)。
『財務制限条項の実態・影響・役割―債務契約における会計情報の活用―』(2018年、共著、中央経済社)で日経・経済図書文化賞、日本経済会計学会学会賞受賞。そのほか、『全商財務諸表分析検定試験テキスト』(2024年、共著、実教出版)、『財務・非財務報告のアカデミック・エビデンス』(2025年、共著、中央経済社)など、著書・論文多数。
イラスト作成:おたまるこ
子育て支援誌の編集兼イラストレーターを経て、現在は動画用漫画や販促用漫画の制作に携わる。 インスタグラム(@otamaruko)で漫画を連載中。
<参考文献>
中村亮介・木村晃久編著(2026)『全商財務諸表分析検定試験テキスト(第2版)』実教出版。
[1] 「借入金」も「金」が音読みなので,その前の「借」「入」を音読みするのが自然だと考えるから「しゃくにゅうきん」と読んでしまうと推測できます。
[2] 勘定科目に送り仮名が入る,私が知る限り唯一の例外は「預り金」「預け金」です。なぜならば,送り仮名を入れないと「預金(deposit)」と区別できないからです。
[3] マツキヨは3月決算,クリエイトは5月決算であり,決算月が異なりますが,ここではそれを考慮せず分析します。
[4] どうやらCMソングはこれとは異なる模様。これは普通ですね・・・。
【過去記事はこちらから】
【第1回】「財務諸表分析」って何をするの?
【第2回】 連結財務諸表の種類と入手方法
【第3回】財務諸表分析の方法と対象企業の選び方
【第4回】連結貸借対照表とは
【第5回】連結損益計算書とは
【第6回】連結株主資本等変動計算書と連結キャッシュ・フロー計算書
【第7回】収益性の分析① 資産利益率
【第8回】収益性の分析② 収益利益率と資産回転率
【第9回】収益性の分析③ 資本利益率
【第10回】安全性の分析① 短期の安全性(その1)
【第11回】安全性の分析② 短期の安全性(その2)
【第12回】安全性の分析③ 短期の安全性(その3)
【第13回】安全性の分析④ 長期の安全性
【第14回】 収益性・安全性の分析のまとめ
【第15回】企業価値分析の基礎
【第16回】企業価値分析① PBRとPER
【第17回】企業価値分析② 株価と配当
関連記事

【広告企画】会計大学院(アカウンティングスクール)12校の魅力を探る!

noteのご案内
ランキング
-
1
-
2
2026/9/29
12月短答合格へ! もう一問を確実に正答するための実戦的学習法 -
3
2026/9/28
読書の秋! ぱるふじさん(公認会計士)がオススメする課題図書 -
4
2026/9/25
本試験、合格発表、「その先」のこと―輝ける未来への一歩 -
5
2026/9/24
【経済ニュースを読み解く会計】待ったなし! 新リース会計基準への税務対応
【広告のご案内】掲載要領(PDF資料)